Se un infortunio ti tiene fermo, l’Inail ti paga il 60% della retribuzione media giornaliera dal 4° giorno e il 75% dal 91°; i primi giorni li copre il datore di lavoro. Ma un infortunio sul lavoro non finisce al pronto soccorso: da lì parte una procedura con termini stretti, e il datore di lavoro ha 2 giorni di tempo per presentare la denuncia all’Inail. Qui sotto trovi chi è assicurato e chi invece resta fuori, cosa devi fare nelle prime ore, per quanto tempo ti paga l’Inail e quanto resta a carico dell’azienda, con gli importi in vigore dal 1° luglio 2026.
Cos’è un infortunio sul lavoro secondo la legge
La definizione non la decide il datore di lavoro né il medico: la fissa il Testo unico dell’assicurazione contro gli infortuni sul lavoro, la norma su cui si regge tutta la tutela Inail. L’assicurazione copre tutti i casi di infortunio avvenuti per causa violenta in occasione di lavoro, da cui sia derivata la morte, un’inabilità permanente al lavoro (assoluta o parziale) oppure un’inabilità temporanea assoluta che comporti l’astensione dal lavoro per più di 3 giorni.
La definizione contiene tre requisiti, e devono ricorrere tutti insieme. Vale però la pena leggerli uno per uno, perché è lì che si gioca il riconoscimento:
- Causa violenta: un fattore lesivo concentrato nel tempo, che agisce in modo rapido e intenso. Non serve che sia spettacolare: anche uno sforzo eccessivo o l’esposizione improvvisa a una sostanza possono esserlo.
- Occasione di lavoro: il rischio deve essere collegato all’attività svolta, non a una scelta puramente personale del lavoratore.
- Una conseguenza rilevante: morte, inabilità permanente, oppure un’astensione dal lavoro superiore a 3 giorni.
È la causa violenta, cioè il fattore lesivo concentrato in un evento, a distinguere l’infortunio dalla malattia comune indennizzata dall’Inps: cambia l’ente che paga, cambia la percentuale e cambiano i termini. Confonderli non è un dettaglio formale, perché una pratica aperta con l’ente sbagliato fa perdere giorni preziosi.
Non conta la gravità apparente. Anche un infortunio che sembra lieve va comunicato subito al datore di lavoro: se la prognosi iniziale di 3 giorni si allunga al quarto, la tutela scatta comunque e il termine per la denuncia decorre da quel giorno. Comunicarlo per iscritto riduce il rischio di dover discutere più avanti su quando l’azienda ne è venuta a conoscenza.
Infortunio in itinere: quando il tragitto casa-lavoro è coperto
L’infortunio in itinere è quello che accade mentre vai o torni dal lavoro. Anche questo lo disciplina il Testo unico. La tutela copre il normale percorso di andata e ritorno tra l’abitazione e il luogo di lavoro, il normale percorso che collega due luoghi di lavoro se hai più rapporti di lavoro e, solo qualora non sia presente un servizio di mensa aziendale, il normale percorso di andata e ritorno dal luogo di lavoro a quello di consumazione abituale dei pasti.
La condizione sulla mensa pesa più di quanto sembri: se in azienda la mensa c’è, il tragitto che fai per andare a mangiare altrove non è coperto. Allo stesso modo, non tutte le deviazioni sono indennizzabili: la legge esclude gli infortuni avvenuti durante un’interruzione o una deviazione del tutto indipendenti dal lavoro oppure, comunque, non necessitate. Basta una delle due condizioni, non servono entrambe.
L’interruzione e la deviazione si intendono necessitate quando sono dovute a cause di forza maggiore, a esigenze essenziali e improrogabili o all’adempimento di obblighi penalmente rilevanti. L’assicurazione opera anche con il mezzo di trasporto privato, purché necessitato; in questo caso restano esclusi gli infortuni direttamente cagionati dall’abuso di alcolici e di psicofarmaci o dall’uso non terapeutico di stupefacenti e allucinogeni, e l’assicurazione non opera nei confronti del conducente sprovvisto della prescritta abilitazione di guida.
Sulla bicicletta la legge è netta e a favore del lavoratore: l’uso del mezzo deve intendersi sempre necessitato, per i positivi riflessi ambientali. Chi va al lavoro in bici, quindi, non deve dimostrare che non poteva usare altri mezzi. Per i monopattini elettrici la stessa presunzione non c’è, e il motivo è preciso: la legge riserva quella presunzione ai velocipedi come li definisce il Codice della strada, e i monopattini in quella definizione non rientrano. Ai velocipedi i monopattini sono sì equiparati, ma solo per gli aspetti che le regole dedicate ai monopattini non disciplinano già, e la presunzione automatica non è uno di quelli. Tradotto per chi va al lavoro in monopattino: non c’è un automatismo scritto come quello della bici, quindi conserva le prove del percorso e, in caso di contestazione, fatti assistere da un patronato.
Chi è assicurato all’Inail e chi resta fuori
Non tutti i lavoratori sono coperti, e conviene verificarlo prima di ogni altra cosa: se non rientri nell’assicurazione Inail una tutela può esserci comunque, ma passa da altre regole, come vedi poco più avanti. I gruppi principali assicurati obbligatoriamente all’Inail sono tre:
- Lavoratori subordinati che svolgono una delle lavorazioni rischiose elencate dal Testo unico e che rientrano tra le persone che la stessa norma comprende nell’assicurazione.
- Lavoratori parasubordinati iscritti alla Gestione Separata Inps, ma con una condizione: sono assicurati solo se svolgono una delle lavorazioni rischiose del Testo unico oppure se, per l’esercizio delle proprie mansioni, si avvalgono non in via occasionale di veicoli a motore da essi personalmente condotti. Il premio è per un terzo a carico del lavoratore e per due terzi a carico del committente.
- Lavoratori sportivi subordinati. Chi lavora nello sport con un contratto di collaborazione coordinata e continuativa non rientra invece in questa copertura: per lui è prevista una tutela assicurativa dedicata, diversa da quella Inail.
L’elenco non finisce qui. L’Inail tutela anche altre categorie con regole proprie, tra cui tirocinanti, allievi dei corsi di istruzione professionale, detenuti e lavoratori impegnati in lavori socialmente utili: per loro il riferimento non è la retribuzione effettiva ma un valore convenzionale, che trovi spiegato più avanti.
Importante
Colf e badanti non rientrano nell’assicurazione Inail contro gli infortuni sul lavoro. Il Testo unico esclude espressamente dall’obbligo assicurativo l’attività lavorativa diretta unicamente a scopo domestico, con la sola eccezione dei lavoratori assunti appositamente per la conduzione di automezzi a uso familiare o privato. L’assicurazione contro gli infortuni domestici gestita dall’Inail è un’altra cosa: riguarda chi svolge lavoro di cura in famiglia a titolo gratuito e senza vincolo di subordinazione, quindi non copre la colf o la badante assunte con contratto.
Questo non vuol dire restare senza tutela: per colf e badanti la copertura economica in caso di malattia o infortunio passa dal contratto collettivo di settore, non dall’Inail, e va cercata lì. Se lavori in questo settore, o se sei tu il datore di lavoro domestico, sul fronte economico ci sono poi aiuti e sgravi dedicati a colf e badanti. Diverso è il caso di chi lavora in proprio: la posizione di un lavoratore autonomo non è un no secco ma un dipende, perché l’obbligo assicurativo segue la lavorazione svolta e non la forma contrattuale.
Cosa fare subito dopo l’infortunio, passo dopo passo
La procedura è quasi tutta telematica e quasi tutta a carico di altri, ma il primo passo è tuo e senza quello si blocca l’intera catena. Questi sono i passaggi nell’ordine in cui avvengono:
- Fatti curare e chiedi il certificato medico. Vale il pronto soccorso, il tuo medico di base o un’altra struttura del Servizio Sanitario Nazionale che ti assiste.
- Il certificato viaggia da solo. Il certificato medico di infortunio è trasmesso all’Inail esclusivamente per via telematica, direttamente dal medico o dalla struttura sanitaria che lo rilascia, contestualmente alla sua compilazione. Non devi più consegnare il cartaceo al datore di lavoro: gli comunichi soltanto i riferimenti del certificato.
- Dai immediata notizia al datore di lavoro. Vale per qualsiasi infortunio, anche lieve. È il passaggio che nessuno può fare al posto tuo.
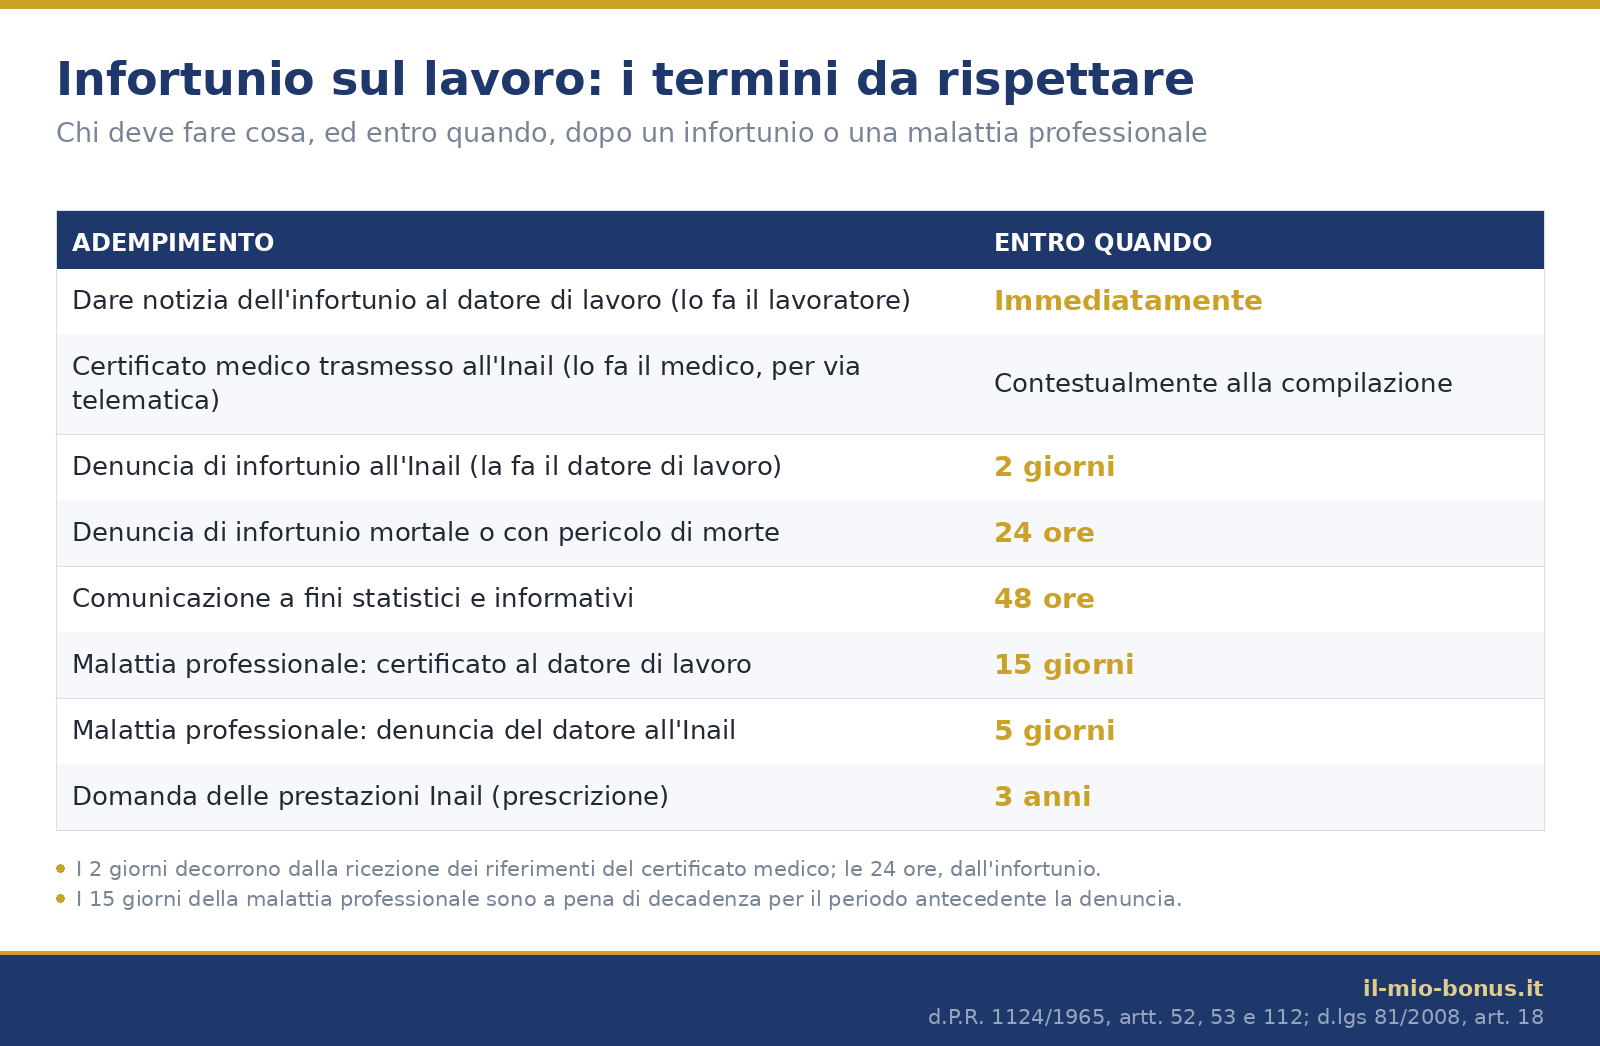
- Il datore di lavoro denuncia l’infortunio all’Inail. Ha 2 giorni dalla data di ricezione dei riferimenti del certificato medico, per gli infortuni prognosticati non guaribili entro 3 giorni. Se l’infortunio è mortale o vi è pericolo di morte, la denuncia va fatta entro 24 ore dall’infortunio. Se un’inabilità prognosticata guaribile entro 3 giorni si prolunga al quarto, il termine decorre da quest’ultimo giorno.
- La comunicazione a fini statistici. Il datore di lavoro la invia all’Inail entro 48 ore dalla ricezione del certificato medico per gli infortuni che comportino un’assenza di almeno un giorno, escluso quello dell’evento. Non confonderla con la denuncia: sono due adempimenti distinti. La denuncia serve a far partire la pratica assicurativa e si conta dalla ricezione dei riferimenti del certificato medico; questa comunicazione ha fini statistici e informativi e si conta dalla ricezione del certificato. I due termini, 2 giorni e 48 ore, di fatto coincidono. Per le assenze superiori a 3 giorni, però, non è un obbligo in più: si considera assolto per mezzo della denuncia di infortunio.
- La denuncia all’autorità di pubblica sicurezza riguarda gli infortuni mortali o con prognosi superiore a 30 giorni, e per il datore di lavoro si intende assolta con l’invio telematico della denuncia all’Inail.
Cosa succede se non avvisi il datore di lavoro? La perdita dell’indennità non è automatica, ma il rischio è concreto. Il Testo unico prevede che l’indennità non sia corrisposta per i giorni precedenti a quello in cui il datore di lavoro ha avuto notizia dell’infortunio, e solo se il lavoratore ha omesso la comunicazione e il datore di lavoro, non essendone venuto a conoscenza altrimenti, non ha presentato la denuncia. Servono entrambe le condizioni, ma è una scommessa che non conviene fare: bastano un messaggio scritto e una data certa per evitarla.
Per seguire la pratica, consultare i pagamenti e scaricare le certificazioni ti servono le credenziali digitali: sul portale Inail si accede con SPID, con la Carta d’Identità Elettronica o con la Carta Nazionale dei Servizi. Se non le hai ancora, è il momento di attivarle: senza identità digitale puoi comunque farti seguire da un patronato.
Quanto ti paga l’infortunio sul lavoro, giorno per giorno
La risposta non è una percentuale sola: sono quattro fasce, con due soggetti diversi che pagano. Il giorno dell’infortunio lo paga per intero il datore di lavoro; i 3 giorni successivi, il cosiddetto periodo di carenza, li paga sempre il datore di lavoro ma al 60%; solo dal quarto giorno entra in gioco l’Inail.
| Periodo |
Quanto spetta |
Chi paga |
| Giorno dell’infortunio |
Retribuzione intera (100%) |
Datore di lavoro |
| I 3 giorni successivi (carenza) |
60% della retribuzione |
Datore di lavoro |
| Dal 4° giorno al 90° |
60% della retribuzione media giornaliera |
Inail |
| Dal 91° giorno alla guarigione clinica |
75% della retribuzione media giornaliera |
Inail |
Due precisazioni che cambiano i conti. La prima: i 90 giorni si contano anche se non sono continuativi, quindi ricadute e periodi spezzati si sommano ai fini del passaggio al 75%. La seconda: quel 60% del periodo di carenza è il minimo di legge, e la norma lo dice espressamente, facendo salve le migliori condizioni previste da regolamenti o contratti. Molti contratti collettivi nazionali prevedono un’integrazione a carico dell’azienda che porta il trattamento al 100% della retribuzione: prima di fare i conti, cerca la voce nel tuo CCNL, perché è lì che si decide quanto perdi davvero.
Occhio anche a come leggi il cedolino: il giorno dell’evento e i 3 giorni di carenza non sono una prestazione Inail, sono retribuzione ordinaria pagata dall’azienda, quindi seguono il normale regime fiscale e contributivo della busta paga. Se non ti tornano i conti, la voce si trova facilmente imparando a leggere la busta paga riga per riga.
E per quanto tempo si percepisce? La legge non fissa un tetto di giorni: l’indennità per inabilità temporanea assoluta spetta fino alla guarigione clinica, cioè finché dura l’inabilità che ti impedisce totalmente e di fatto di lavorare. Il periodo si chiude con il certificato medico definitivo, che trasmette all’Inail il medico che ti segue; sulla base della documentazione acquisita è poi l’Inail a definire la pratica. Da quel momento l’indennità cessa e, se restano conseguenze permanenti, la pratica prosegue sul binario del danno biologico, che è una prestazione diversa. Se dopo la ripresa del lavoro compaiono esiti conseguenti allo stesso infortunio si parla di ricaduta: l’indennità non riprende da sola, devi chiedere all’Inail la riapertura dell’infortunio già definito con una nuova certificazione medica che attesti un ulteriore periodo di inabilità temporanea assoluta.
Un caso particolare riguarda la gente di mare: per i marittimi l’indennità decorre dal giorno successivo a quello dello sbarco ed è pari al 75% fin dall’inizio, senza passare dalla fascia del 60%. Cambia anche la base di calcolo, che non è la media dei 15 giorni precedenti valida in via generale: si prende la retribuzione effettivamente goduta alla data dello sbarco.
Su quale retribuzione si calcola l’indennità Inail
La base di calcolo non è lo stipendio del mese, ed è un altro punto in cui le aspettative si scontrano con la norma. Per l’indennità di temporanea si prende la retribuzione effettivamente corrisposta nei 15 giorni precedenti l’evento. Le rendite per inabilità permanente e ai superstiti si calcolano invece sulla retribuzione effettiva dei 12 mesi precedenti l’infortunio, entro un minimale e un massimale annui fissati ogni anno con decreto ministeriale.
Gli importi si rivalutano una volta all’anno. Per il 2026 la rivalutazione è pari all’1,4%, con decorrenza 1° luglio 2026, sulla base della variazione dell’indice Istat dei prezzi al consumo per le famiglie di operai e impiegati tra il 2024 e il 2025. Questi sono i valori di riferimento oggi in vigore. Da leggere con cautela: non sono importi che l’Inail ti versa, sono i parametri con cui si calcolano rendite e indennizzi. La tua indennità giornaliera si calcola sulla tua retribuzione dei 15 giorni precedenti l’infortunio, non su questi numeri.
| Voce (dal 1° luglio 2026) |
Importo |
| Retribuzione media giornaliera di riferimento (parametro di calcolo), settore industria |
98,63 € |
| Minimale di rendita annuo |
20.712,30 € |
| Massimale di rendita annuo |
38.465,70 € |
| Retribuzione convenzionale annua, agricoltura |
31.266,07 € |
| Assegno per assistenza personale continuativa (mensile) |
682,14 € |
| Assegno una tantum in caso di morte |
12.515,64 € |
Il minimale di rendita, riportato su base giornaliera, vale 69,04 € (20.712,30 € diviso 300): è il valore che l’Inail usa come retribuzione convenzionale giornaliera per chi non ha una retribuzione effettiva, come tirocinanti, allievi dei corsi professionali, detenuti e lavoratori impegnati in lavori socialmente utili, e come limite minimo di retribuzione imponibile per il calcolo dei premi. In agricoltura l’indennità di temporanea si calcola su riferimenti retributivi propri: per i lavoratori subordinati, sia a tempo determinato sia a tempo indeterminato, si prende la retribuzione effettiva giornaliera con un limite minimo di 51,70 €; per i lavoratori autonomi si applica un minimo giornaliero più alto, pari a 58,13 €.
Importante
In caso di ricovero dell’assicurato in un istituto di cura, l’Inail può ridurre di un terzo l’importo dell’indennità al lavoratore senza familiari a carico. Se ti trovi un accredito più basso del previsto durante un ricovero, la spiegazione è spesso questa e non un errore.
L’indennità Inail è tassata? Come funziona l’Irpef
La risposta non è la stessa per tutte le prestazioni. La regola pratica è che l’indennità di temporanea è tassata, mentre gli indennizzi legati al danno permanente e alla morte non lo sono.
| Prestazione |
Irpef |
| Indennità giornaliera per inabilità temporanea assoluta |
Soggetta a Irpef |
| Indennizzo in capitale per danno biologico |
Non soggetto a Irpef |
| Assegno una tantum in caso di morte |
Non soggetto a Irpef |
| Assegno di incollocabilità |
Non soggetto a Irpef |
Sull’indennità di temporanea la trattenuta è effettuata direttamente dall’Inail, che rilascia all’assicurato la relativa certificazione fiscale. È un documento da conservare, perché ti servirà quando compilerai il modello 730 o la dichiarazione dei redditi: l’importo va dichiarato come qualsiasi altro reddito sostitutivo. Se hai dubbi su come inserirlo, i servizi telematici dell’Agenzia delle Entrate mettono a disposizione la dichiarazione precompilata, dove queste somme di norma risultano già caricate.
Danno permanente: indennizzo in capitale o rendita
Quando l’infortunio lascia conseguenze definitive, la tutela cambia natura: non si parla più di giorni di assenza ma di punti di menomazione dell’integrità psicofisica, cioè di danno biologico. Le soglie e il tipo di prestazione valgono per gli infortuni avvenuti e per le malattie professionali denunciate dal 25 luglio 2000 in poi, e sono queste:
- Sotto il 6%: nessun indennizzo. È la cosiddetta franchigia.
- Dal 6% al 15%: indennizzo in capitale, una somma una tantum che copre il solo danno biologico.
- Dal 16% in su: rendita, cioè una prestazione periodica, con una quota per il danno biologico e un’ulteriore quota per le conseguenze patrimoniali della menomazione.
Anche gli importi delle tabelle del danno biologico seguono la rivalutazione annuale dell’1,4% con decorrenza 1° luglio 2026, e gli arretrati del danno biologico sono corrisposti con il rateo di rendita del mese di novembre 2026. Nei casi più gravi, quando la menomazione richiede l’assistenza di un’altra persona, alla rendita si aggiunge l’assegno per assistenza personale continuativa, pari a 682,14 € al mese dal 1° luglio 2026. Quando è un familiare a occuparsi stabilmente della persona infortunata, conviene informarsi anche sulla figura del caregiver familiare e, se c’è un riconoscimento di disabilità, sulla Disability Card.
Una rendita Inail non esclude le altre tutele, ma non si sovrappone automaticamente: sono percorsi distinti, con enti e requisiti propri. Se la capacità di lavoro resta ridotta in modo permanente, il primo controllo è quello previdenziale: l’assegno ordinario di invalidità e la pensione di inabilità sono prestazioni Inps, con requisiti sanitari e contributivi propri, e vanno chieste a parte.
C’è poi una seconda strada, quella dell’invalidità civile: non dipende dal lavoro svolto né da chi ha causato il danno, e la percentuale riconosciuta è quella che apre o chiude le porte successive. Superata una certa soglia si aprono le agevolazioni fiscali per le persone con disabilità, che possono riguardare spese sanitarie, acquisto di ausili e mobilità. Quando invece viene riconosciuta la gravità si entra nel campo della Legge 104, che prevede anche permessi retribuiti dal lavoro.
Se l’infortunio è mortale: rendita ai superstiti e assegno funerario
In caso di morte del lavoratore spetta ai superstiti una rendita ragguagliata al 100% della retribuzione. Per i lavoratori deceduti dal 1° gennaio 2014 la rendita ai superstiti è calcolata in ogni caso sul massimale, cioè su 38.465,70 € annui dal 1° luglio 2026. Le quote riconosciute dall’Inail sono queste:
- 50% al coniuge o all’unito civilmente, fino alla morte o a nuovo matrimonio; in caso di nuovo matrimonio è corrisposta una somma pari a 3 annualità di rendita.
- 20% a ciascun figlio fino al compimento dei 18 anni. La quota sale al 40% per il figlio orfano di entrambi i genitori, per il figlio naturale riconosciuto o riconoscibile e per il figlio di genitore divorziato. Dopo i 18 anni prosegue solo se il figlio è vivente a carico e senza lavoro retribuito: fino a 21 anni se studente di scuola media superiore o professionale e non oltre i 26 anni se studente universitario, in entrambi i casi solo per la durata normale del corso di studi; per i figli inabili al lavoro, finché dura l’inabilità.
- 20% a ciascun genitore (naturale o adottante) vivente a carico e 20% a ciascun fratello o sorella convivente e a carico, ma solo in mancanza di coniuge o unito civilmente e di figli, e nei limiti e alle condizioni stabiliti per i figli.
Attenzione all’ordine: genitori e fratelli non si aggiungono al coniuge, all’unito civilmente e ai figli, subentrano soltanto se questi non ci sono. La somma delle rendite, inoltre, non può superare il 100% della retribuzione: se lo supera, le singole rendite sono proporzionalmente ridotte, e se una di esse cessa le altre vengono proporzionalmente reintegrate entro lo stesso limite.
Oltre alla rendita spetta l’assegno una tantum in caso di morte, comunemente chiamato assegno funerario, pari a 12.515,64 € dal 1° luglio 2026 e non soggetto a tassazione Irpef. È una prestazione a sé, che non toglie nulla a quanto può spettare sul fronte previdenziale, dove operano invece la pensione di reversibilità, la pensione indiretta e, in mancanza dei requisiti per queste, l’indennità per morte. Sul piano fiscale, per le spese sostenute dai familiari resta la possibilità di portare in detrazione le spese funebri.
Due prestazioni poco conosciute: rendita di passaggio e assegno di incollocabilità
Accanto alle prestazioni principali ce ne sono altre due che vale la pena conoscere. La rendita di passaggio spetta all’assicurato che abbandona per ragioni profilattiche la lavorazione in cui ha contratto silicosi o asbestosi, per il periodo di un anno, se l’inabilità permanente non supera l’80% e, per le malattie denunciate dal 1° gennaio 2007, se la menomazione dell’integrità psicofisica non supera il 60%. È pari ai due terzi della differenza retributiva, o ai due terzi della retribuzione in caso di disoccupazione temporanea, e può essere concessa una seconda volta, entro 10 anni dalla cessazione della prima e sempre per la durata di un anno, solo a condizione che anche la nuova lavorazione risulti dannosa. C’è però un termine da rispettare: la domanda va inoltrata all’Inail entro 180 giorni dalla data di abbandono della lavorazione nociva.
L’assegno di incollocabilità è invece una prestazione economica non soggetta a Irpef, destinata ai titolari di rendita diretta per infortunio o malattia professionale per i quali gli organismi competenti riconoscono l’impossibilità di fruire dell’assunzione obbligatoria. Non basta essere titolare di una rendita: servono requisiti precisi, cioè un’età non superiore a 67 anni e un grado di inabilità non inferiore al 34% per gli eventi fino al 31 dicembre 2006, oppure un grado di menomazione dell’integrità psicofisica superiore al 20% per quelli dal 1° gennaio 2007. L’importo è di 312,55 € al mese dal 1° luglio 2026. Se invece il collocamento è possibile, la strada è quella dell’iscrizione alle liste delle categorie protette, che è il canale ordinario del collocamento mirato.
Il posto di lavoro, i controlli e cosa succede se l’azienda entra in crisi
Finché dura il cosiddetto periodo di comporto, l’assenza per infortunio non può da sola costare il posto. La legge, qui, dice meno di quanto ci si aspetta: il Codice civile non fissa nessuna durata, si limita a stabilire che il datore di lavoro può recedere dal contratto una volta decorso il periodo previsto dalla legge, dagli usi o secondo equità, ed è da lì che nasce la tutela del posto. Infortunio e malattia sono trattati insieme, senza regole diverse per l’uno e per l’altra: le distinzioni, quando ci sono, le fa il CCNL. Non essendo fissati da una norma generale né la durata del comporto né il modo in cui le assenze si conteggiano, la regola concreta sta nel contratto applicato e va letta lì. In caso di dubbio, e soprattutto se il comporto sta per esaurirsi, conviene rivolgersi a un patronato o a un sindacato prima che scadano i termini.
I controlli, invece, seguono regole diverse da quelle della malattia. Le fasce di reperibilità per le visite mediche di controllo, dalle 10 alle 12 e dalle 17 alle 19, tutti i giorni indicati nella certificazione compresi sabato, domenica e festivi, riguardano l’assenza per malattia indennizzata dall’Inps nel settore privato. In caso di infortunio sul lavoro il controllo sanitario è dell’Inail, che ti convoca a visita medica presso la propria sede nella data indicata nella convocazione: presentarsi a quella visita è l’obbligo che devi rispettare. Se nello stesso periodo è in corso anche un’assenza per malattia indennizzata dall’Inps, allora le fasce di reperibilità tornano a valere: nel dubbio, verifica con il patronato.
Se l’azienda entra in difficoltà mentre sei fermo, la tutela del reddito passa da altri strumenti, come la cassa integrazione, e in caso di insolvenza dell’impresa il Fondo di garanzia Inps interviene sul TFR e sulle ultime mensilità non pagate. Se invece il rapporto si interrompe, la prestazione di riferimento resta la NASpI. Sono tutele diverse tra loro, e le trovi raccolte tra le agevolazioni legate al mondo del lavoro.
Malattia professionale: in cosa è diversa dall’infortunio
La differenza sta nella causa. L’infortunio richiede per legge una causa violenta avvenuta in occasione di lavoro, cioè un fattore lesivo concentrato in un evento. La malattia professionale è invece contratta nell’esercizio e a causa delle lavorazioni, per un’azione che si sviluppa nel tempo, ed è individuata dalle tabelle ufficiali delle malattie professionali.
Le malattie professionali si dividono in tabellate e non tabellate. Per quelle tabellate, elencate nelle tabelle ministeriali aggiornate nel 2023, opera la presunzione legale d’origine: non devi dimostrare il nesso causale tra la malattia e la lavorazione, purché ricorrano la lavorazione tabellata, la malattia tabellata e il periodo massimo di indennizzabilità. Per quelle non tabellate la tutela è comunque riconosciuta, ma spetta a te provare l’origine professionale della malattia.
Cambiano anche i termini, e non di poco. Nella malattia professionale devi trasmettere il certificato medico al datore di lavoro entro 15 giorni dalla manifestazione della malattia, sotto pena di decadenza dal diritto all’indennizzo per il tempo antecedente la denuncia; il datore di lavoro ha poi 5 giorni per trasmettere la denuncia all’Inail, non i 2 giorni previsti per l’infortunio.
Entro quando puoi chiedere: la prescrizione di 3 anni
Il diritto alle prestazioni Inail non resta aperto per sempre. La norma stabilisce che l’azione per conseguire le prestazioni si prescrive nel termine di 3 anni dal giorno dell’infortunio o da quello della manifestazione della malattia professionale.
C’è però una via d’uscita, e conviene capirla bene perché spesso viene raccontata male. Quando presenti la domanda il termine dei 3 anni si sospende: la legge prevede che la prescrizione rimanga sospesa durante la liquidazione dell’indennità in via amministrativa. L’Inail precisa che la sospensione dura per tutto il procedimento e fino al provvedimento di accoglimento o di diniego, e che il termine riprende a decorrere dalla comunicazione di quel provvedimento. Conserva quindi ogni ricevuta e ogni protocollo: sono la prova della data in cui la pratica è partita, ed è quella data che conta.
Attenzione
Gli importi indicati in questa guida sono quelli in vigore dal 1° luglio 2026 e vengono rivalutati ogni anno con decreto ministeriale, di norma con decorrenza 1° luglio. Prima di fare i conti su un caso concreto, verifica sempre l’ultima circolare Inail pubblicata e, se la situazione è complessa, fatti assistere da un patronato.
Un’ultima raccomandazione, valida per qualsiasi infortunio: metti tutto per iscritto. La comunicazione al datore di lavoro, i riferimenti del certificato, le date delle visite, i protocolli delle domande. Quando una pratica si complica, la differenza la fanno quasi sempre le date che riesci a dimostrare: la documentazione è la parte della tutela che dipende soltanto da te.


