Se l’azienda chiude, fallisce o semplicemente non ha più un euro in cassa, il tuo TFR non sparisce: esiste un fondo pubblico gestito dall’INPS che si mette al posto del datore di lavoro insolvente e ti paga. Si chiama Fondo di garanzia, copre il trattamento di fine rapporto e anche le retribuzioni degli ultimi tre mesi entro un tetto, e nel 2026 lo richiedi online in pochi passaggi. Qui trovi chi ne ha diritto, quanto paga, i documenti che servono e soprattutto le date entro cui devi muoverti per non perdere il tuo credito.
Che cos’è il Fondo di garanzia INPS e cosa paga
Il Fondo di garanzia è stato istituito dall’articolo 2 della legge 29 maggio 1982, n. 297 presso l’INPS con uno scopo preciso, scritto nero su bianco nella norma: sostituirsi al datore di lavoro in caso di insolvenza nel pagamento del trattamento di fine rapporto spettante ai lavoratori o ai loro aventi diritto. Non è un bonus a domanda libera e non è un aiuto assistenziale legato al reddito o all’ISEE: è una prestazione previdenziale che ti spetta perché quel denaro era già tuo e qualcuno non te lo ha versato.
La tutela si è poi estesa. Il decreto legislativo 27 gennaio 1992, n. 80, che recepisce la direttiva comunitaria sulla tutela dei lavoratori in caso di insolvenza del datore, ha esteso la garanzia anche ai crediti di lavoro diversi dal TFR relativi agli ultimi tre mesi del rapporto. Oggi quindi il Fondo copre due cose distinte, con regole opposte: il TFR per intero e le ultime tre retribuzioni entro un massimale. Se non hai chiaro quali voci compongono la tua ultima busta paga, vale la pena rileggere la guida su come leggere la busta paga prima di presentare la domanda.
Il Fondo paga anche se il tuo datore di lavoro non ha mai versato il contributo destinato a finanziarlo e anche se l’obbligo contributivo è ormai prescritto: vale il principio di automaticità delle prestazioni dell’articolo 2116 del codice civile. Il fatto che l’azienda fosse irregolare non è un problema tuo.
Il Fondo di garanzia non è un anticipo e non è un prestito: è il pagamento del tuo credito da parte dell’INPS, che poi si rivale sul datore di lavoro insolvente. Non devi restituire nulla.
Chi può chiedere il Fondo di garanzia e chi è escluso
Hanno diritto alla prestazione tutti i lavoratori dipendenti di datori di lavoro tenuti al versamento del contributo che abbiano cessato un rapporto di lavoro subordinato. Dentro ci sono anche gli apprendisti, i dirigenti di aziende industriali e, dal 1° luglio 2022, i giornalisti professionisti, pubblicisti e praticanti. Ai soci delle cooperative di lavoro la tutela è riconosciuta dall’articolo 24, comma 1, della legge 24 giugno 1997, n. 196.
La domanda non è riservata solo a chi ha lavorato. Possono presentarla anche gli eredi e gli aventi diritto ai sensi dell’articolo 2122 del codice civile, cioè coniuge e figli e, se viventi a carico, i parenti entro il terzo grado e gli affini entro il secondo: è la stessa platea che l’INPS considera per l’indennità per morte. Può chiedere il pagamento anche chi ha acquistato il TFR a titolo oneroso, cioè il cessionario.
Le esclusioni, invece, sono tassative e conviene leggerle prima di perdere tempo. Restano fuori i lavoratori autonomi e i lavoratori parasubordinati, che in caso di perdita del lavoro hanno semmai come riferimento la DIS-COLL. Sono esclusi anche i dipendenti dello Stato, degli enti pubblici non economici, delle Regioni, delle Province e dei Comuni, i lavoratori iscritti al Fondo Esattoriali e al Fondo Dazieri, i soci delle cooperative di piccola pesca della legge n. 250/1958, gli operai agricoli a tempo determinato, gli impiegati e i dirigenti di aziende agricole, per i quali il TFR è accantonato presso l’ENPAIA, e infine i calciatori e gli allenatori professionisti.
Quanto paga il Fondo di garanzia: TFR intero, mensilità con il tetto
Questa è la differenza più importante di tutto l’articolo, perché le due voci seguono due logiche opposte. Il TFR non ha alcun massimale: il Fondo lo paga per intero, ma nella misura in cui risulta accertato nella procedura aperta a carico del datore di lavoro. Non è una formula di stile, è la ragione per cui a volte una domanda viene respinta: se nello stato passivo il credito non è stato espressamente qualificato come TFR, il Fondo non ha nulla su cui intervenire.
I crediti di lavoro diversi dal TFR, cioè le ultime tre retribuzioni, hanno invece un tetto fissato dall’articolo 2, comma 2, del D.lgs n. 80/1992: non possono superare tre volte il massimale mensile del trattamento straordinario di integrazione salariale, al netto delle trattenute previdenziali e assistenziali. Quel massimale cambia ogni gennaio con la circolare INPS sugli importi delle prestazioni, la stessa che aggiorna i limiti della cassa integrazione.
| Voce garantita |
Limite nel 2026 |
Norma di riferimento |
| TFR (trattamento di fine rapporto) |
nessun massimale, per l’intero importo accertato |
art. 2, legge n. 297/1982 |
| Massimale mensile CIGS lordo |
1.423,69 € |
circolare INPS n. 4/2026 |
| Massimale mensile CIGS netto |
1.340,56 € |
circolare INPS n. 4/2026 |
| Ultime tre retribuzioni (tetto complessivo) |
tre volte 1.340,56 €, cioè 4.021,68 € |
art. 2, comma 2, D.lgs n. 80/1992 |
Un avvertimento che ti risparmia una delusione: in giro si legge spesso che il tetto delle tre mensilità sarebbe di circa 4.300 €. Quel numero nasce da un errore di calcolo, perché moltiplica per tre l’importo lordo invece di quello netto che la norma impone di usare. Il riferimento corretto è il netto. Ricorda inoltre che si tratta di un tetto e non di una somma che spetta comunque: se le tue ultime tre retribuzioni valgono meno, riceverai quelle.
Gli ultimi tre mesi: quali somme entrano e in quale periodo
L’espressione “ultime tre mensilità” è fuorviante e genera metà degli errori nelle domande. La norma non parla di tre buste paga, ma dei tre mesi di calendario compresi tra la data di cessazione del rapporto e la stessa data del terzo mese precedente. Dentro questo arco entrano solo i crediti che hanno natura di retribuzione propriamente detta, compresi i ratei di tredicesima e di altre mensilità aggiuntive fino a un massimo di tre ratei, l’indennità per ferie non godute maturate in quel trimestre e le somme che il datore avrebbe dovuto pagarti a titolo di malattia e maternità.
Restano invece fuori l’indennità di preavviso, l’indennità per ferie non godute maturate in periodi diversi dal trimestre e l’indennità di malattia a carico dell’INPS che il datore avrebbe solo dovuto anticiparti. Se hai dubbi su come sono state calcolate le mensilità aggiuntive, il punto di partenza è il tuo CCNL insieme alla guida sulla tredicesima.
Importante
I tre mesi devono ricadere nei 12 mesi che precedono una data ben precisa, che non è quasi mai quella del licenziamento: la data della domanda diretta all’apertura della procedura concorsuale, oppure la data di deposito in tribunale del ricorso per la tutela dei crediti di lavoro, oppure la data del provvedimento di messa in liquidazione per chi ha continuato a lavorare dopo l’apertura della procedura (art. 2, comma 1, lettere a, b e c, del D.lgs n. 80/1992).
Quando interviene il Fondo: con o senza procedura concorsuale
Il Fondo non paga sulla base della tua parola. Serve che il credito sia stato accertato, e il modo in cui si accerta dipende da una sola domanda: il tuo ex datore di lavoro è assoggettabile a una procedura concorsuale oppure no. I due percorsi hanno documenti e tempi completamente diversi.
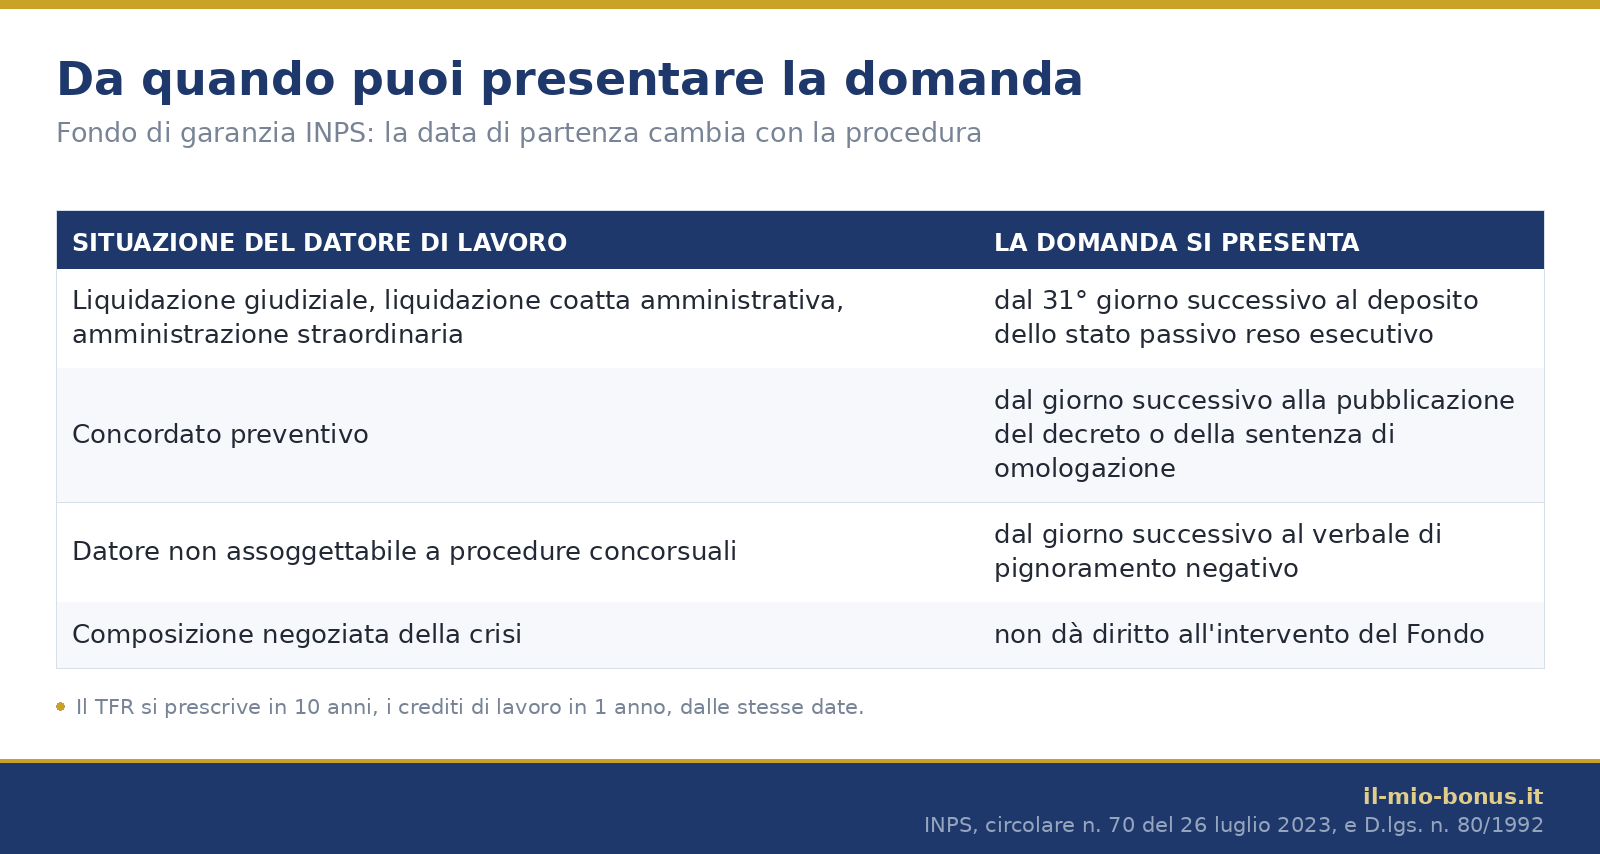
Prima ipotesi, l’azienda è in procedura concorsuale. Dopo l’entrata in vigore del Codice della crisi d’impresa e dell’insolvenza (D.lgs. 12 gennaio 2019, n. 14, in vigore dal 15 luglio 2022) le procedure che danno diritto all’intervento del Fondo sono la liquidazione giudiziale, che ha sostituito il fallimento, il concordato preventivo, la liquidazione coatta amministrativa, l’amministrazione straordinaria e il concordato semplificato. Nella liquidazione giudiziale, nella liquidazione coatta amministrativa e nell’amministrazione straordinaria l’accertamento avviene con l’ammissione del credito nello stato passivo reso esecutivo, e la domanda si presenta dal 31° giorno successivo al deposito di quello stato passivo, oppure dal 31° giorno successivo alla pubblicazione del decreto che decide eventuali opposizioni o impugnazioni. Nel concordato preventivo, invece, lo stato passivo non esiste: si parte dal giorno successivo alla pubblicazione del decreto di omologazione o della sentenza di omologazione.
Seconda ipotesi, l’azienda non è assoggettabile a procedure concorsuali, tipicamente per le sue dimensioni. Qui servono quattro cose insieme: la cessazione del rapporto; la prova dell’inapplicabilità delle procedure concorsuali, di regola il decreto del tribunale che rigetta l’istanza di apertura della liquidazione giudiziale; un titolo esecutivo che accerti il credito; e la dimostrazione dell’insufficienza delle garanzie patrimoniali del datore.
Il titolo esecutivo può essere una sentenza passata in giudicato, un decreto ingiuntivo con decreto di esecutorietà dell’articolo 647 del codice di procedura civile, il decreto di esecutività del verbale di conciliazione degli articoli 410 e 411 del codice di procedura civile, oppure una diffida accertativa dell’articolo 12 del D.lgs n. 124/2004 divenuta titolo esecutivo. L’insufficienza del patrimonio si prova con il verbale di pignoramento mobiliare negativo, unito alla prova che il pignoramento immobiliare sarebbe impossibile o inutile nei luoghi di nascita e di residenza del datore. Quest’ultima prova non serve se il credito lordo complessivo per TFR e ultime tre retribuzioni non supera 5.000 €.
Se ti stai chiedendo qual è il primo giorno utile nel tuo caso, questo è il riassunto delle date di partenza:
Importante
La composizione negoziata della crisi prevista dall’articolo 23 del Codice della crisi non dà titolo all’intervento del Fondo di garanzia. Se l’azienda si trova in quella fase, occorre attendere l’eventuale apertura di una procedura concorsuale vera e propria.
Come fare domanda al Fondo di garanzia INPS nel 2026
Dal 1° dicembre 2025 l’INPS ha attivato una nuova procedura telematica di acquisizione delle domande, con compilazione guidata e una funzione dedicata per allegare documenti a una domanda già protocollata. Il canale è uno solo e su questo non c’è margine: la domanda si presenta con il servizio online Fondi di garanzia, domanda telematica sul portale INPS. Le domande trasmesse con modalità diverse sono improcedibili, cioè non vengono nemmeno esaminate.
Per entrare servono le credenziali digitali: SPID, CIE, CNS oppure un’identità eIDAS. Se preferisci non procedere da solo, possono presentare la domanda al posto tuo un patronato, un avvocato o il cessionario del TFR. Il Contact Center INPS risponde ai numeri 803 164, gratuito da rete fissa, e 06 164 164 da cellulare a pagamento secondo la tariffa del gestore, dal lunedì al venerdì dalle 8 alle 20 e il sabato dalle 8 alle 14: è un canale di assistenza e informazione, non un modo per inoltrare la domanda.
I passaggi, in ordine, sono questi:
- verifica la data di partenza: il 31° giorno dal deposito dello stato passivo esecutivo, il giorno successivo all’omologazione del concordato o il giorno successivo al verbale di pignoramento negativo;
- raccogli i documenti del tuo scenario, compreso il modello firmato dal responsabile della procedura;
- accedi al servizio online con SPID, CIE, CNS o eIDAS e segui la compilazione guidata;
- indica un IBAN intestato o cointestato a te, con il modello MV70 se si tratta di un IBAN estero dell’area SEPA;
- allega la documentazione e conserva la ricevuta di protocollo, che ti servirà per seguire la pratica.
Per controllare lo stato della domanda e i dati contributivi che l’INPS ha su di te puoi usare il fascicolo previdenziale del cittadino. La pagina ufficiale della prestazione è consultabile sul sito dell’INPS.
L’INPS non accetta l’accredito su carte prepagate e Postepay. Se indichi un IBAN di quel tipo la domanda si blocca: serve un conto corrente intestato o cointestato al beneficiario.
Documenti necessari, scenario per scenario
La documentazione è la parte che fa perdere più tempo, perché cambia a seconda della procedura. Nella liquidazione giudiziale, nell’amministrazione straordinaria e nella liquidazione coatta amministrativa servono la copia autentica dello stato passivo esecutivo, anche per estratto, la dichiarazione sostitutiva del certificato del tribunale che attesta che il credito non è stato oggetto di opposizione o impugnazione, il modello SR52 compilato e firmato dal responsabile della procedura, la copia autentica dell’eventuale decreto che ha deciso opposizioni o impugnazioni e la copia della domanda di ammissione al passivo completa di documentazione. Se il curatore si rifiuta di firmare e il rifiuto è comprovato, si usa il modello SR54 accompagnato dalla documentazione del lavoratore.
Nel concordato preventivo servono il modello SR52 firmato dal commissario giudiziale, sostituito dal modello SR196 per i concordati regolati dal Codice della crisi, la copia autentica del decreto o della sentenza di omologazione, la copia della comunicazione ai creditori, l’estratto della relazione del commissario e i cedolini delle mensilità richieste.
Il concordato semplificato introdotto dal Codice della crisi rientra tra le procedure che danno diritto all’intervento del Fondo, ma la documentazione richiesta va concordata con il responsabile della procedura o con un patronato, perché dipende dagli atti effettivamente emessi dal tribunale.
Nel percorso senza procedura concorsuale il lavoratore presenta il modello SR53, cioè la dichiarazione sostitutiva dell’atto di notorietà, il decreto di rigetto dell’istanza di apertura della liquidazione giudiziale salvo i casi di esonero, la copia conforme del titolo esecutivo, la copia del ricorso con cui lo ha ottenuto, la copia dei verbali di pignoramento negativo e la dichiarazione sostitutiva sull’assenza o sull’inutilità del pignoramento immobiliare, che come detto non è richiesta sotto i 5.000 € lordi.
Attenzione
Un messaggio INPS dell’agosto 2026 ha reso obbligatorio l’invio tramite file XML in modalità massiva per le dichiarazioni che firmano i responsabili delle procedure concorsuali: il modello SR52 visto sopra e gli altri moduli che curatori, commissari e liquidatori compilano per conto della procedura. L’obbligo riguarda soltanto loro: non cambia nulla per la domanda del lavoratore, che resta quella telematica ordinaria.
Tempi di pagamento, interessi e tasse
Il termine è scritto nella legge istitutiva: l’INPS esegue i pagamenti entro 60 giorni dalla richiesta, mediante accredito sul conto corrente del beneficiario (articolo 2, comma 7, della legge n. 297/1982). Attenzione però al dettaglio che nella pratica fa la differenza: i 60 giorni decorrono dalla data di presentazione della domanda completa della documentazione. Se manca un allegato, il cronometro non è mai partito. È la stessa logica dei tempi di lavorazione delle altre prestazioni INPS, compresa la NASpI.
Su interessi e rivalutazione il trattamento delle due voci è diverso. Sul TFR interessi e rivalutazione monetaria sono riconosciuti dalla data di cessazione del rapporto di lavoro fino alla data dell’effettivo pagamento. Sui crediti di lavoro, invece, interessi e svalutazione monetaria decorrono dalla data della domanda completa della documentazione e arrivano fino al pagamento effettivo.
Sul piano fiscale l’INPS agisce come sostituto d’imposta e applica la ritenuta. Il TFR è reddito soggetto a tassazione separata ai sensi dell’articolo 17, comma 1, lettera a, del TUIR, e la ritenuta operata ha carattere provvisorio: sarà poi l’Agenzia delle Entrate a riliquidare l’imposta con l’aliquota media dei cinque anni precedenti. I crediti di lavoro sono in via ordinaria reddito di lavoro dipendente a tassazione corrente, ma vanno anch’essi a tassazione separata quando vengono pagati in anni successivi a quello di maturazione. Tienine conto quando prepari la tua dichiarazione dei redditi.
Entro quando devi fare domanda: la prescrizione
Qui si nasconde uno degli errori più costosi, e riguarda proprio le persone che rischiano di rinunciare a un credito che avrebbero ancora. Il diritto alla prestazione del Fondo si prescrive in dieci anni per il TFR e in un anno per i crediti di lavoro, cioè per le ultime tre retribuzioni.
I termini decorrono, secondo l’articolo 2935 del codice civile, dal momento in cui il diritto può essere fatto valere: il 31° giorno dal deposito dello stato passivo reso esecutivo, il giorno successivo all’omologazione del concordato oppure il giorno successivo al verbale di pignoramento negativo. Un ultimo avvertimento che non è un dettaglio da poco: la domanda di insinuazione al passivo non interrompe la prescrizione nei confronti del Fondo. Essere dentro la procedura non ti protegge dal tempo che passa verso l’INPS.
Attenzione
Se leggi in giro che il TFR verso il Fondo si prescrive in cinque anni, si tratta di una confusione ricorrente: cinque anni è il termine di prescrizione del TFR nei confronti del datore di lavoro. Il credito verso il Fondo è una prestazione previdenziale autonoma e segue il termine ordinario decennale.
Cosa il Fondo di garanzia non copre
Il Fondo di garanzia del TFR non paga i contributi previdenziali che il datore di lavoro non ha versato. È una domanda frequentissima e la risposta è no, ma la legge prevede due strumenti diversi per quel problema e vale la pena conoscerli.
Per i contributi obbligatori omessi e ormai prescritti, l’articolo 3 del D.lgs n. 80/1992 ti consente di chiedere all’istituto previdenziale che vengano considerati come versati ai fini del diritto e della misura della pensione: un passaggio che può pesare parecchio sul calcolo della tua futura pensione di vecchiaia. Per i contributi dovuti alla previdenza complementare e non versati esiste invece presso l’INPS un apposito e diverso Fondo di garanzia, disciplinato dall’articolo 5 dello stesso decreto.
Altri sostegni se hai perso il lavoro
La domanda al Fondo di garanzia risolve il credito arretrato, ma non il presente. Se hai perso il lavoro senza volerlo, il primo passo è verificare il diritto alla NASpI, l’indennità di disoccupazione dei lavoratori dipendenti, che segue una domanda e tempi del tutto separati da quelli del Fondo. Se hai in mente di aprire un’attività, esiste anche la NASpI anticipata in un’unica soluzione.
Se il reddito familiare è basso puoi valutare l’Assegno di Inclusione, mentre chi è occupabile e disponibile a formarsi può valutare il Supporto per la Formazione e il Lavoro. Tutte queste misure hanno requisiti propri e puoi averne diritto solo se rispetti le condizioni previste da ciascuna: conviene verificarle una per una prima di presentare le domande. Il quadro completo delle agevolazioni legate al rapporto di lavoro lo trovi nella sezione lavoro.


