Il Fondo Gasparrini è il fondo pubblico a cui puoi chiedere di sospendere le rate del mutuo della prima casa fino a 18 mesi, se rientri in uno dei casi previsti: per esempio la perdita del lavoro (non per qualsiasi motivo), la cassa integrazione, un handicap grave o un’invalidità almeno all’80%. Servono un ISEE fino a 30.000 € e un mutuo fino a 250.000 €, e mentre le rate sono ferme il Fondo paga la metà degli interessi. Qui trovi requisiti, eventi ammessi, durata, esclusioni, documenti e come fare domanda in banca.
Cos’è il Fondo Gasparrini e come funziona
Il nome ufficiale è Fondo di solidarietà per i mutui per l’acquisto della prima casa: è noto come Fondo Gasparrini. È un fondo dello Stato, istituito presso il Ministero dell’Economia e delle Finanze e gestito da Consap, che controlla i requisiti delle domande inviate dalle banche.
In pratica, se ti capita uno degli eventi previsti dalla legge (li trovi più sotto), puoi chiedere di sospendere il pagamento delle rate per un periodo. Il Fondo opera nei limiti delle risorse disponibili. Durante la sospensione:
- non paghi le rate sospese;
- il Fondo paga alla banca il 50% degli interessi maturati sul debito residuo in quel periodo;
- la durata del mutuo si allunga dello stesso numero di mesi della sospensione, e lo stesso vale per le garanzie;
- non paghi commissioni o spese di istruttoria e la banca non può chiederti garanzie aggiuntive.
Finita la sospensione, le rate ripartono con gli stessi importi e la stessa periodicità previsti dal contratto, salvo che tu e la banca vi accordiate per rinegoziare. La sospensione non cancella il debito: lo sposta in avanti nel tempo. Se invece stai ancora cercando casa e il problema è ottenere il mutuo, lo strumento giusto è un altro: il mutuo Consap con il Fondo di garanzia prima casa.
Requisiti per sospendere il mutuo prima casa
Per accedere al Fondo devono esserci insieme requisiti tuoi, della casa e del mutuo. Se il mutuo è cointestato, basta che li abbia almeno uno dei cointestatari.
ISEE fino a 30.000 €
Il tuo ISEE non deve superare 30.000 € e l’attestazione va allegata alla domanda. Se non hai ancora un’attestazione valida, il primo passo è presentare la DSU.
La casa: abitazione principale e non di lusso
- devi essere proprietario dell’immobile;
- la casa deve essere la tua abitazione principale;
- non deve essere di lusso: sono escluse le categorie catastali A/1, A/8 e A/9.
Il mutuo: fino a 250.000 € e da almeno un anno
- importo erogato fino a 250.000 €;
- contratto per l’acquisto della prima casa;
- in ammortamento da almeno un anno.
Non sono ammessi i mutui per la costruzione della casa né quelli presi esclusivamente per ristrutturazione o liquidità. Se il tuo mutuo copre sia l’acquisto sia una ristrutturazione o una liquidità, puoi chiedere la sospensione, ma limitatamente alla quota di interessi riferita alla somma usata per l’acquisto.
Importante
Gli eventi che ti danno diritto a chiedere la sospensione devono essere avvenuti dopo la firma del mutuo e nei tre anni precedenti la domanda. Un licenziamento di cinque anni fa, per esempio, non vale più.
Quando puoi chiedere la sospensione: gli eventi ammessi
Non basta avere difficoltà a pagare: deve essersi verificato almeno uno di questi eventi.
Perdita del lavoro dipendente
Vale la cessazione di un rapporto di lavoro subordinato, sia a tempo indeterminato sia a tempo determinato, purché tu sia ancora disoccupato al momento della domanda. Lo stato di disoccupazione si dichiara con un’autocertificazione nel modulo.
La cessazione non dà accesso al Fondo in questi casi:
- risoluzione consensuale del rapporto;
- risoluzione per limiti di età con diritto alla pensione di vecchiaia o di anzianità;
- licenziamento per giusta causa o per giustificato motivo soggettivo;
- dimissioni non per giusta causa.
Le dimissioni per giusta causa invece valgono, ma vanno documentate. Secondo Consap è ammesso anche il licenziamento per superamento del periodo di comporto, cioè dopo una lunga malattia. Se hai perso il lavoro, verifica anche se puoi avere diritto alla NASpI, l’indennità di disoccupazione dell’INPS.
Fine di una collaborazione, di un contratto di agenzia o di rappresentanza
Vale anche la cessazione dei rapporti parasubordinati, come le collaborazioni coordinate e i contratti di agenzia o rappresentanza commerciale, sempre con stato di disoccupazione attuale. Qui le eccezioni sono diverse: non danno accesso la risoluzione consensuale, il recesso del committente per giusta causa e il recesso del lavoratore non per giusta causa. Se hai perso una collaborazione, verifica anche se puoi avere diritto alla DIS-COLL.
Cassa integrazione o riduzione dell’orario
Puoi chiedere la sospensione delle rate se la tua attività lavorativa è stata sospesa (per esempio con la cassa integrazione) oppure ti hanno ridotto l’orario di almeno il 20%, per almeno 30 giorni lavorativi consecutivi. Vale anche se stai ancora aspettando l’autorizzazione della cassa integrazione o di un altro sostegno al reddito.
Morte, handicap grave o invalidità all’80%
Danno accesso anche la morte di un intestatario del mutuo e il riconoscimento di un handicap grave secondo la Legge 104 oppure di un’invalidità civile non inferiore all’80%. In questi casi non serve essere disoccupati.
Per quanto tempo si sospendono le rate
Le rate si possono sospendere al massimo per 18 mesi in tutto, in non più di due periodi nella vita del mutuo. Se la prima sospensione è stata più breve, puoi chiedere una proroga fino a completare i 18 mesi, sempre che l’evento rientri nei tre anni precedenti la richiesta.
Se l’evento è la sospensione dell’attività lavorativa o la riduzione dell’orario, la durata massima dipende da quanto si protrae la situazione e, solo in questi due casi, le rate si possono sospendere anche in più di due periodi:
| Durata della sospensione dal lavoro o della riduzione dell’orario |
Sospensione massima delle rate |
| Da 30 a 150 giorni lavorativi consecutivi |
Fino a 6 mesi |
| Da 151 a 302 giorni lavorativi consecutivi |
Fino a 12 mesi |
| Oltre 302 giorni lavorativi consecutivi |
Fino a 18 mesi |
Se la banca ti ha già concesso in passato una sospensione per conto suo, quei mesi rientrano nel limite dei 18 mesi del Fondo. Indicali nel modulo: se il totale supera i 18 mesi, la domanda non viene accolta.
Cosa paga il Fondo e cosa resta a tuo carico
Da un lato, per tutta la sospensione non paghi le rate. Dall’altro, il Fondo paga alla banca il 50% degli interessi compensativi che maturano sul debito residuo mentre le rate sono ferme. Tieni presente che è un rinvio, non un risparmio: il debito resta e la durata del mutuo si allunga.
L’altro 50% degli interessi resta a tuo carico, ma secondo Consap durante la sospensione la banca non può chiederti di pagarlo. Come e quando andrà versato non è indicato nelle pagine di Consap: chiedi alla banca un prospetto scritto prima di firmare la domanda.
Hai il mutuo e il reddito è calato? Scopri quali altri bonus puoi chiedere
Fai il testSe ti interessa anche il lato fiscale del mutuo, trovi le regole nella guida agli interessi passivi del mutuo; per l’anno della sospensione chiedi conferma al tuo CAF.
Quando la domanda viene respinta: le esclusioni
Anche con ISEE e casa in regola, il mutuo non può essere sospeso se:
- hai rate non pagate da più di 90 giorni consecutivi al momento della domanda;
- è già intervenuta la decadenza dal beneficio del termine o la risoluzione del contratto, anche tramite notifica dell’atto di precetto;
- qualcuno ha avviato una procedura esecutiva sulla casa ipotecata (se parte dopo, la sospensione già concessa viene revocata);
- il mutuo gode già di agevolazioni pubbliche;
- hai un’assicurazione che copre l’evento e rimborsa almeno le rate sospese, valida nel periodo di sospensione.
Ci sono però due aperture. Se sei in ritardo con le rate da non più di 90 giorni, puoi ancora fare domanda, e dalla sospensione su quelle rate non maturano interessi di mora. E se l’assicurazione esiste ma non è più efficace alla data della domanda, l’accesso al Fondo è possibile. Meglio non aspettare: più passa il tempo, più è facile superare il limite dei 90 giorni.
Come fare domanda: i passaggi
La domanda non si presenta direttamente a Consap, ma alla banca dove stai pagando il mutuo.
- Scarica il modulo di domanda dalla pagina del Fondo sul sito di Consap: è una dichiarazione sostitutiva da compilare e firmare.
- Prepara i documenti: documento d’identità, attestazione ISEE e la prova dell’evento (vedi la tabella sotto).
- Consegna tutto alla banca, che ti rilascia una ricevuta e controlla che la pratica sia completa.
- La banca invia la domanda a Consap online e, entro i successivi 10 giorni consecutivi, le manda la documentazione.
- Secondo Consap, l’esito arriva alla banca entro 15 giorni solari consecutivi. Se la domanda è respinta, la banca deve comunicarti i motivi.
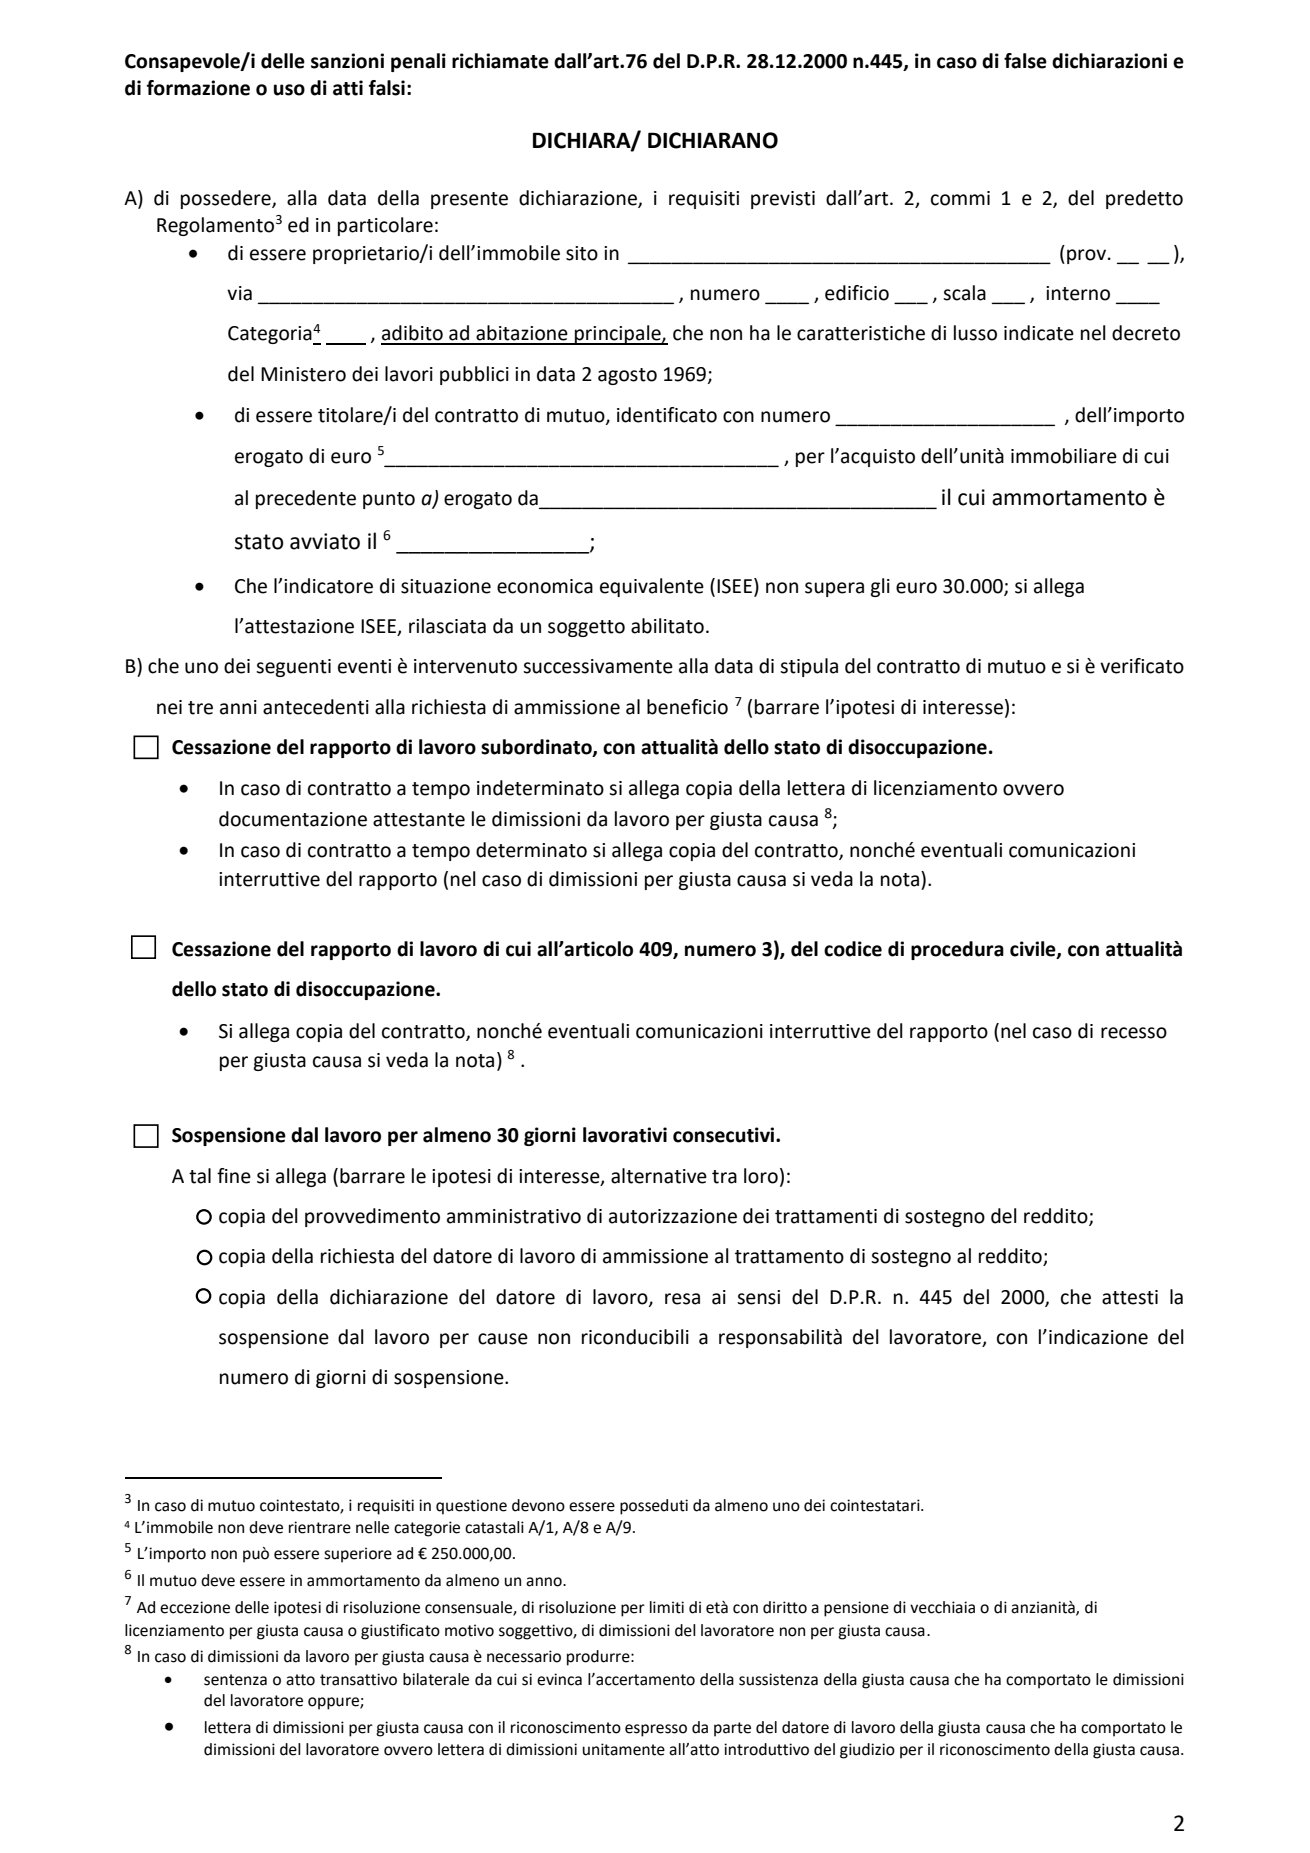
Qui sopra vedi la parte del modulo in cui dichiari i requisiti e barri l’evento. Controlla bene il modulo prima di firmarlo: il modulo stesso avverte che le domande con dati incompleti, errati o diversi da quelli del documento d’identità vengono respinte.
Documenti da presentare in banca
Oltre al modulo servono la carta d’identità (cittadini italiani e UE) oppure passaporto e permesso di soggiorno (cittadini extra UE) e l’attestazione ISEE. Poi, a seconda dell’evento:
| Evento |
Cosa allegare |
| Licenziamento (tempo indeterminato) |
Lettera di licenziamento |
| Fine del contratto a tempo determinato |
Copia del contratto o della proroga ed eventuali comunicazioni di interruzione |
| Fine di collaborazione, agenzia o rappresentanza |
Copia del contratto ed eventuali comunicazioni di interruzione |
| Dimissioni per giusta causa |
Sentenza o atto transattivo tra le parti da cui risulti la giusta causa; oppure lettera di dimissioni con il riconoscimento espresso della giusta causa da parte del datore di lavoro; oppure lettera di dimissioni insieme all’atto con cui hai avviato la causa per farla riconoscere |
| Handicap grave o invalidità civile dall’80% |
Certificato della commissione dell’ASL |
| Sospensione dal lavoro o riduzione dell’orario |
Uno a scelta: provvedimento che autorizza il sostegno al reddito, richiesta del datore di lavoro per ottenerlo, oppure dichiarazione sostitutiva del datore con il numero di giorni |
| Morte dell’intestatario |
Basta il modulo di domanda |
Casi particolari: cointestatari, eredi e partite IVA
Mutuo cointestato
Se il mutuo è intestato a più persone, la domanda può farla chi ha i requisiti e ha subito l’evento. Gli altri cointestatari devono comunque sottoscrivere il modulo: chi non ha i requisiti compila e firma soltanto il «Riquadro 1», in fondo al modulo, con cui dà il proprio consenso alla sospensione.
Eredi
Chi è diventato titolare del mutuo per successione può chiedere la sospensione, purché abbia tutti i requisiti, ISEE compreso. Per la morte dell’intestatario basta il modulo di domanda come prova dell’evento; per il resto della pratica di eredità c’è la guida alle tasse di successione.
Lavoratori autonomi e partite IVA
Durante l’emergenza Covid il Fondo era aperto anche ai lavoratori autonomi e ai liberi professionisti. Quella regola straordinaria non è stata prorogata: oggi non esiste più un evento specifico per autonomi e partite IVA. Restano gli eventi che non dipendono dal tipo di lavoro, cioè morte, handicap grave o invalidità almeno all’80%; chi lavora come agente, rappresentante o collaboratore può contare anche sulla fine del rapporto.
Attenzione
Il Fondo opera nei limiti delle risorse disponibili e fino al loro esaurimento. Le regole possono cambiare: prima di presentare la domanda controlla la pagina del Fondo sul sito di Consap o scrivi a fondosospensionemutui@consap.it.
Altri aiuti se fai fatica a pagare la casa
La sospensione del mutuo è solo uno degli strumenti. Se il reddito è crollato, controlla se puoi avere diritto all’Assegno di Inclusione. Se il datore di lavoro è insolvente (per esempio per fallimento) e non ti ha pagato il TFR, verifica se puoi chiederlo al Fondo di garanzia INPS. E se vivi in affitto e rischi lo sfratto perché non riesci più a pagare, informati sul fondo per la morosità incolpevole.


