Le spese universitarie detraibili sono le tasse che paghi per frequentare l’università, tue o di un figlio a carico, e che puoi indicare nella dichiarazione dei redditi per pagare meno IRPEF. Lo sconto è del 19%: sull’intera spesa se l’ateneo è statale, entro un tetto fissato ogni anno dal Ministero se l’ateneo è non statale. Ecco quali spese valgono, i limiti in vigore per il modello 730 del 2026, quanto recuperi e cosa fare se te ne sei dimenticato.
Come funziona la detrazione delle spese universitarie
La regola è semplice: puoi sottrarre dall’imposta lorda il 19% delle spese sostenute per frequentare corsi universitari. Se l’università è statale, il 19% si calcola su tutto quello che hai pagato. Se invece è non statale (privata o telematica), la spesa che puoi considerare non può superare un importo massimo stabilito ogni anno con un decreto del Ministero dell’Università e della Ricerca (MUR), diverso in base all’area disciplinare del corso e alla zona d’Italia in cui si trova l’ateneo.
La detrazione spetta sia se le spese sono tue, sia se le hai sostenute per un familiare fiscalmente a carico, di solito un figlio: per capire chi rientra in questa definizione leggi la guida ai familiari a carico. Contano le spese pagate nell’anno: nel 730 del 2026 indichi quelle pagate nel 2025, anche se si riferiscono a più anni accademici. La detrazione riduce l’IRPEF che devi all’Agenzia delle Entrate.
Prima di fare i conti, controlla il tipo di ateneo: se è statale il 19% vale su tutta la spesa; se è non statale o telematico c’è un tetto che dipende dall’area del corso e dalla zona d’Italia.
Quali spese universitarie sono detraibili
Secondo la guida ufficiale dell’Agenzia delle Entrate, la detrazione riguarda la frequenza di corsi di laurea e laurea magistrale presso università statali e non statali, ma anche dei master universitari, dei dottorati di ricerca, dei corsi di specializzazione e dei corsi di perfezionamento tenuti dall’università. Rientrano anche i corsi statali di Alta formazione artistica e musicale (AFAM), come quelli di conservatori e accademie di belle arti statali. Per i conservatori contano i corsi del nuovo ordinamento: quelli del vecchio ordinamento seguono le regole delle spese per la scuola secondaria (codice 12).
Per questi corsi sono detraibili, tra le altre, le spese per:
- tasse di immatricolazione e di iscrizione, anche se lo studente è fuori corso;
- soprattasse per gli esami di profitto e di laurea;
- partecipazione ai test di accesso ai corsi di laurea, se previsti.
Non rientrano invece nella detrazione le spese per libri, strumenti musicali, materiale di cancelleria, viaggi, vitto e alloggio. Non sono detraibili come spese universitarie nemmeno le iscrizioni agli istituti musicali privati. Per i corsi di psicoterapia la detrazione vale solo se la scuola è riconosciuta dal MUR.
Altre informazioni
Se studi lontano da casa, l’affitto ha una detrazione a parte: spetta agli studenti iscritti a un’università distante almeno 100 km dal Comune di residenza e in una provincia diversa. Trovi tutti i requisiti nella guida alla
detrazione affitto studenti fuori sede.
Attenzione a non confondere queste spese con quelle della scuola: asili, scuole primarie e superiori seguono regole e limiti diversi, che trovi nella pagina sulle spese scolastiche detraibili.
I limiti 2026 per le università non statali
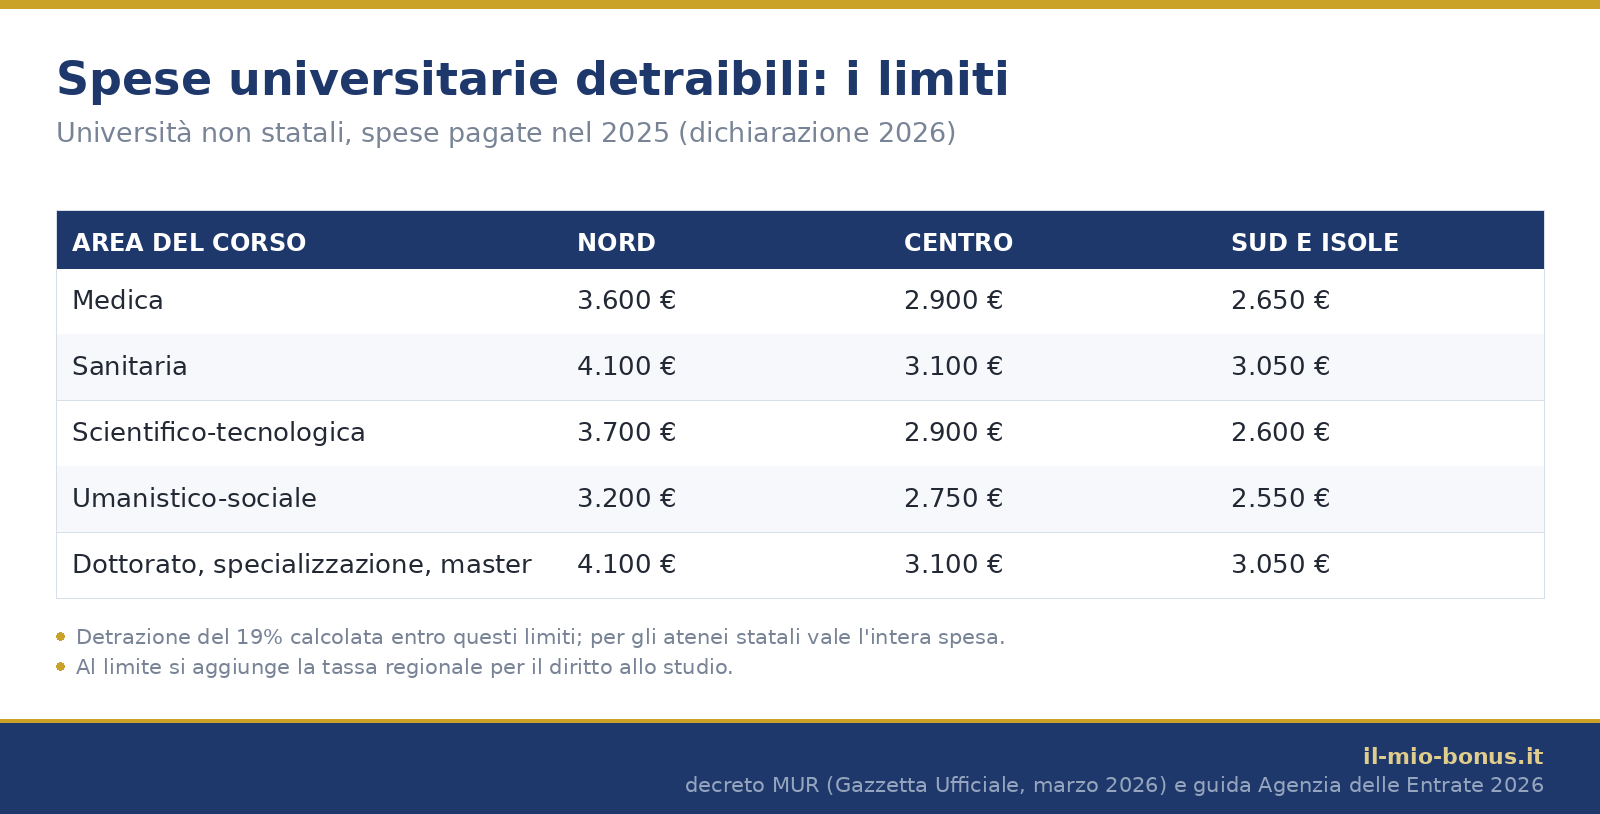
Per le spese pagate nel 2025, da indicare nella dichiarazione 2026, gli importi massimi sono quelli dell’ultimo decreto del MUR, pubblicato in Gazzetta Ufficiale a marzo 2026 e ripreso dalla guida dell’Agenzia delle Entrate. Rispetto all’anno precedente alcuni limiti sono cambiati: per l’area medica, per esempio, il tetto al Nord è sceso da 3.900 € a 3.600 €.
La tabella riporta il limite per ogni area disciplinare e per ogni zona geografica. È la cifra massima su cui calcolare il 19%, non lo sconto che ottieni:
| Area del corso |
Nord |
Centro |
Sud e Isole |
| Medica |
3.600 € |
2.900 € |
2.650 € |
| Sanitaria |
4.100 € |
3.100 € |
3.050 € |
| Scientifico-tecnologica |
3.700 € |
2.900 € |
2.600 € |
| Umanistico-sociale |
3.200 € |
2.750 € |
2.550 € |
| Dottorato, specializzazione e master di I e II livello |
4.100 € |
3.100 € |
3.050 € |
Le zone sono definite dal decreto in modo preciso, e qualche regione può sorprenderti: l’Abruzzo, per esempio, conta come Centro, mentre il Molise è nel Sud.
- Nord: Emilia-Romagna, Friuli-Venezia Giulia, Liguria, Lombardia, Piemonte, Trentino-Alto Adige, Valle d’Aosta e Veneto;
- Centro: Abruzzo, Lazio, Marche, Toscana e Umbria;
- Sud e Isole: Basilicata, Calabria, Campania, Molise, Puglia, Sardegna e Sicilia.
Secondo il decreto, al limite della tabella si aggiunge quanto hai pagato per la tassa regionale per il diritto allo studio. L’imposta di bollo e il costo del test di ammissione, invece, secondo la guida dell’Agenzia delle Entrate restano dentro il limite.
Importante
Per le università telematiche vale il limite delle non statali: si guarda l’area disciplinare del corso e la regione in cui l’ateneo ha la sede legale (o quella in cui si svolge il corso, se è in un’altra regione). Per i corsi frequentati all’estero si usa il limite dell’area disciplinare equivalente nella zona in cui lo studente ha il domicilio fiscale.
Per le spese che paghi nel 2026, da indicare nella dichiarazione del 2027, i limiti saranno fissati da un nuovo decreto del MUR: finché non viene pubblicato, i valori della tabella valgono solo per le spese del 2025.
Quanto recuperi: esempi di calcolo
Il calcolo cambia a seconda del tipo di ateneo. Con un’università statale applichi il 19% a tutta la spesa; con una non statale prendi la cifra più bassa tra quello che hai pagato (tassa regionale esclusa) e il limite della tabella, poi aggiungi l’eventuale tassa regionale e applichi il 19%.
Il risultato è IRPEF in meno da pagare. Nelle università non statali, la parte di spesa che supera il limite non dà diritto a nessuno sconto. Ecco alcuni casi concreti, calcolati senza tassa regionale:
| Situazione |
Spesa pagata |
Spesa detraibile |
Detrazione (19%) |
| Università statale |
2.000 € |
2.000 € |
380 € |
| Non statale, area umanistico-sociale, Centro |
5.000 € |
2.750 € |
522,50 € |
| Non statale, area medica, Nord |
8.000 € |
3.600 € |
684 € |
| Master non statale, Nord |
6.000 € |
4.100 € |
779 € |
Oltre alle detrazioni, ci sono bonus per chi studia o ha figli all’università? Fai la simulazione gratuita.
Scopri i tuoi aiutiSe hai un reddito alto: i due limiti da conoscere
Con redditi elevati la detrazione si riduce. Il primo limite vale da anni: la detrazione spetta per intero fino a 120.000 € di reddito complessivo, poi diminuisce in proporzione e si azzera a 240.000 €. Con 180.000 € di reddito, per esempio, ti spetta la metà.
Il secondo limite vale dalle spese del 2025: se il tuo reddito complessivo supera 75.000 €, il totale degli oneri detraibili che puoi considerare ha un tetto. Il tetto è di 14.000 € se il reddito non supera 100.000 € e di 8.000 € se lo supera; questo importo si moltiplica poi per un coefficiente che dipende dai figli fiscalmente a carico:
- 0,50 se non hai figli a carico;
- 0,70 con un figlio;
- 0,85 con due figli;
- 1 con tre o più figli a carico o con almeno un figlio con disabilità a carico.
Con un reddito di 90.000 € e un figlio a carico, per esempio, il tetto è di 9.800 € (14.000 € per 0,70). Le spese universitarie contano in questo tetto, mentre le spese mediche detraibili ne sono escluse. Resta fermo, in ogni caso, il limite del MUR per gli atenei non statali. Se vuoi capire come combinare tutte le voci, leggi la guida su come pagare meno tasse.
Come indicarle nel 730 e come pagarle
Nel modello 730 le spese universitarie vanno nel quadro E, nei righi da E8 a E10, con il codice 13. Se presenti il modello Redditi Persone Fisiche, la logica è la stessa. Nella maggior parte dei casi non devi nemmeno ricopiarle: le università statali e non statali comunicano ogni anno all’Agenzia delle Entrate, entro il 16 marzo, le spese dell’anno precedente pagate con strumenti tracciabili, già al netto dei rimborsi, e le trovi nella dichiarazione precompilata.
Per accedere alla precompilata online puoi usare lo SPID, la carta d’identità elettronica, la CNS oppure le credenziali Fisconline dell’Agenzia delle Entrate. Controlla sempre che gli importi coincidano con le tue ricevute, soprattutto se hai pagato a rate o se hai cambiato ateneo durante l’anno.
Dal 2020 la detrazione spetta solo se hai pagato in modo tracciabile: bonifico o versamento bancario o postale, carta di debito o di credito, MAV, bollettino postale o PagoPA. Le tasse universitarie pagate in contanti non sono detraibili. Il contante resta ammesso solo per altre spese, come farmaci, dispositivi medici e prestazioni sanitarie rese da strutture pubbliche o private accreditate al Servizio sanitario nazionale.
I documenti da conservare sono questi:
- ricevute o quietanze di pagamento con gli importi pagati nell’anno;
- la prova del pagamento tracciabile, se non è annotata sulla ricevuta: ricevuta del bonifico, della carta o del pagamento PagoPA, estratto conto, copia del bollettino o del MAV.
Se ti sei opposto all’invio dei dati delle spese universitarie alla precompilata, puoi comunque inserirle tu nel 730, se ci sono i requisiti per la detrazione, conservando le ricevute e la prova del pagamento tracciabile.
Attenzione
Per i casi particolari, come i corsi frequentati all’estero, le università telematiche con sedi in più regioni o i rimborsi parziali, prima di presentare la dichiarazione confronta i tuoi dati con la guida dell’Agenzia delle Entrate o chiedi a un CAF.
Spese per i figli a carico: come si dividono tra i genitori
Se paghi l’università di un figlio fiscalmente a carico, il documento di spesa deve essere intestato a te o al figlio. Quando è intestato al figlio, la spesa si divide tra i due genitori in base a quanto ciascuno ha effettivamente pagato. In assenza di indicazioni la divisione è al 50%; per ripartirla in modo diverso bisogna scrivere la percentuale sul documento che prova la spesa.
Se uno dei due coniugi è fiscalmente a carico dell’altro, l’intera spesa può essere attribuita al coniuge che non è a carico. Ricorda che il figlio a carico incide anche sul coefficiente del tetto per i redditi sopra 75.000 € e su altre misure per la famiglia, come l’Assegno Unico Universale.
Se invece vuoi pagare meno già al momento dell’iscrizione, devi muoverti prima: gli atenei statali usano l’ISEE universitario per calcolare le tasse e le esenzioni. Le altre agevolazioni per chi studia sono raccolte nella pagina sui bonus per studenti universitari.
Rimborsi e spese dimenticate: cosa fare
Se una parte della spesa ti viene rimborsata, per esempio dall’università o dal datore di lavoro, puoi detrarre solo la parte rimasta a tuo carico: per questo la precompilata riporta le spese universitarie già al netto dei rimborsi. Se invece ricevi un rimborso in un anno successivo per spese che avevi già detratto, devi dichiararlo nel quadro M del 730, al rigo M3 con il codice 1 (rigo RM3 nel modello Redditi), come reddito a tassazione separata. Se quella spesa non l’avevi detratta, o l’avevi detratta già al netto del rimborso, non devi dichiarare nulla.
Il 730 del 2026 andava presentato entro il 30 settembre 2026. Se hai dimenticato le spese universitarie, puoi ancora recuperarle:
- con il 730 integrativo, entro il 26 ottobre 2026 (il 25 cade di domenica), presentandolo a un CAF o a un professionista abilitato, se l’integrazione ti porta un credito maggiore, un debito minore o un’imposta uguale;
- con il modello Redditi correttivo, entro il 2 novembre 2026;
- con una dichiarazione integrativa, entro il 31 dicembre del quinto anno successivo a quello in cui hai presentato la dichiarazione.
In sintesi: controlla nella precompilata che le spese universitarie ci siano e coincidano con le ricevute, verifica il limite se l’ateneo è non statale e, se le hai dimenticate, valuta il 730 integrativo entro il 26 ottobre 2026, che si può usare solo se porta un credito maggiore, un debito minore o un’imposta uguale. Per ricostruire invece i redditi dell’anno, parti dalla Certificazione Unica.


