I coefficienti di trasformazione sono le percentuali che trasformano i contributi versati in pensione: più tardi lasci il lavoro, più alto è il coefficiente e quindi l’assegno. Dal 1° gennaio 2027 arriva la nuova tabella del Ministero del Lavoro, con valori più bassi: a 67 anni si passa dal 5,608% al 5,514%. In questa guida trovi la tabella completa da 57 a 71 anni, il confronto con quella in vigore fino al 31 dicembre 2026, come si calcola la quota contributiva della pensione e alcuni esempi con le cifre.
Cosa sono i coefficienti di trasformazione
Con il sistema contributivo la pensione non dipende dagli ultimi stipendi, ma da quanto hai versato durante tutta la vita lavorativa. Tutti i contributi accumulati formano il montante contributivo: una specie di salvadanaio personale che l’INPS rivaluta ogni anno.
Quando vai in pensione, il montante viene moltiplicato per il coefficiente di trasformazione legato alla tua età al momento del pensionamento. Il risultato è l’importo annuo lordo della pensione (o della quota contributiva, se hai un sistema misto).
Il principio è semplice: chi esce dal lavoro più tardi riceverà la pensione per meno anni, quindi il coefficiente è più alto. Chi esce prima la riceverà più a lungo, quindi il coefficiente è più basso. La stessa logica spiega perché anticipare l’uscita, ad esempio con la pensione anticipata, riduce la quota contributiva dell’assegno.
La tabella dei coefficienti di trasformazione 2027-2028
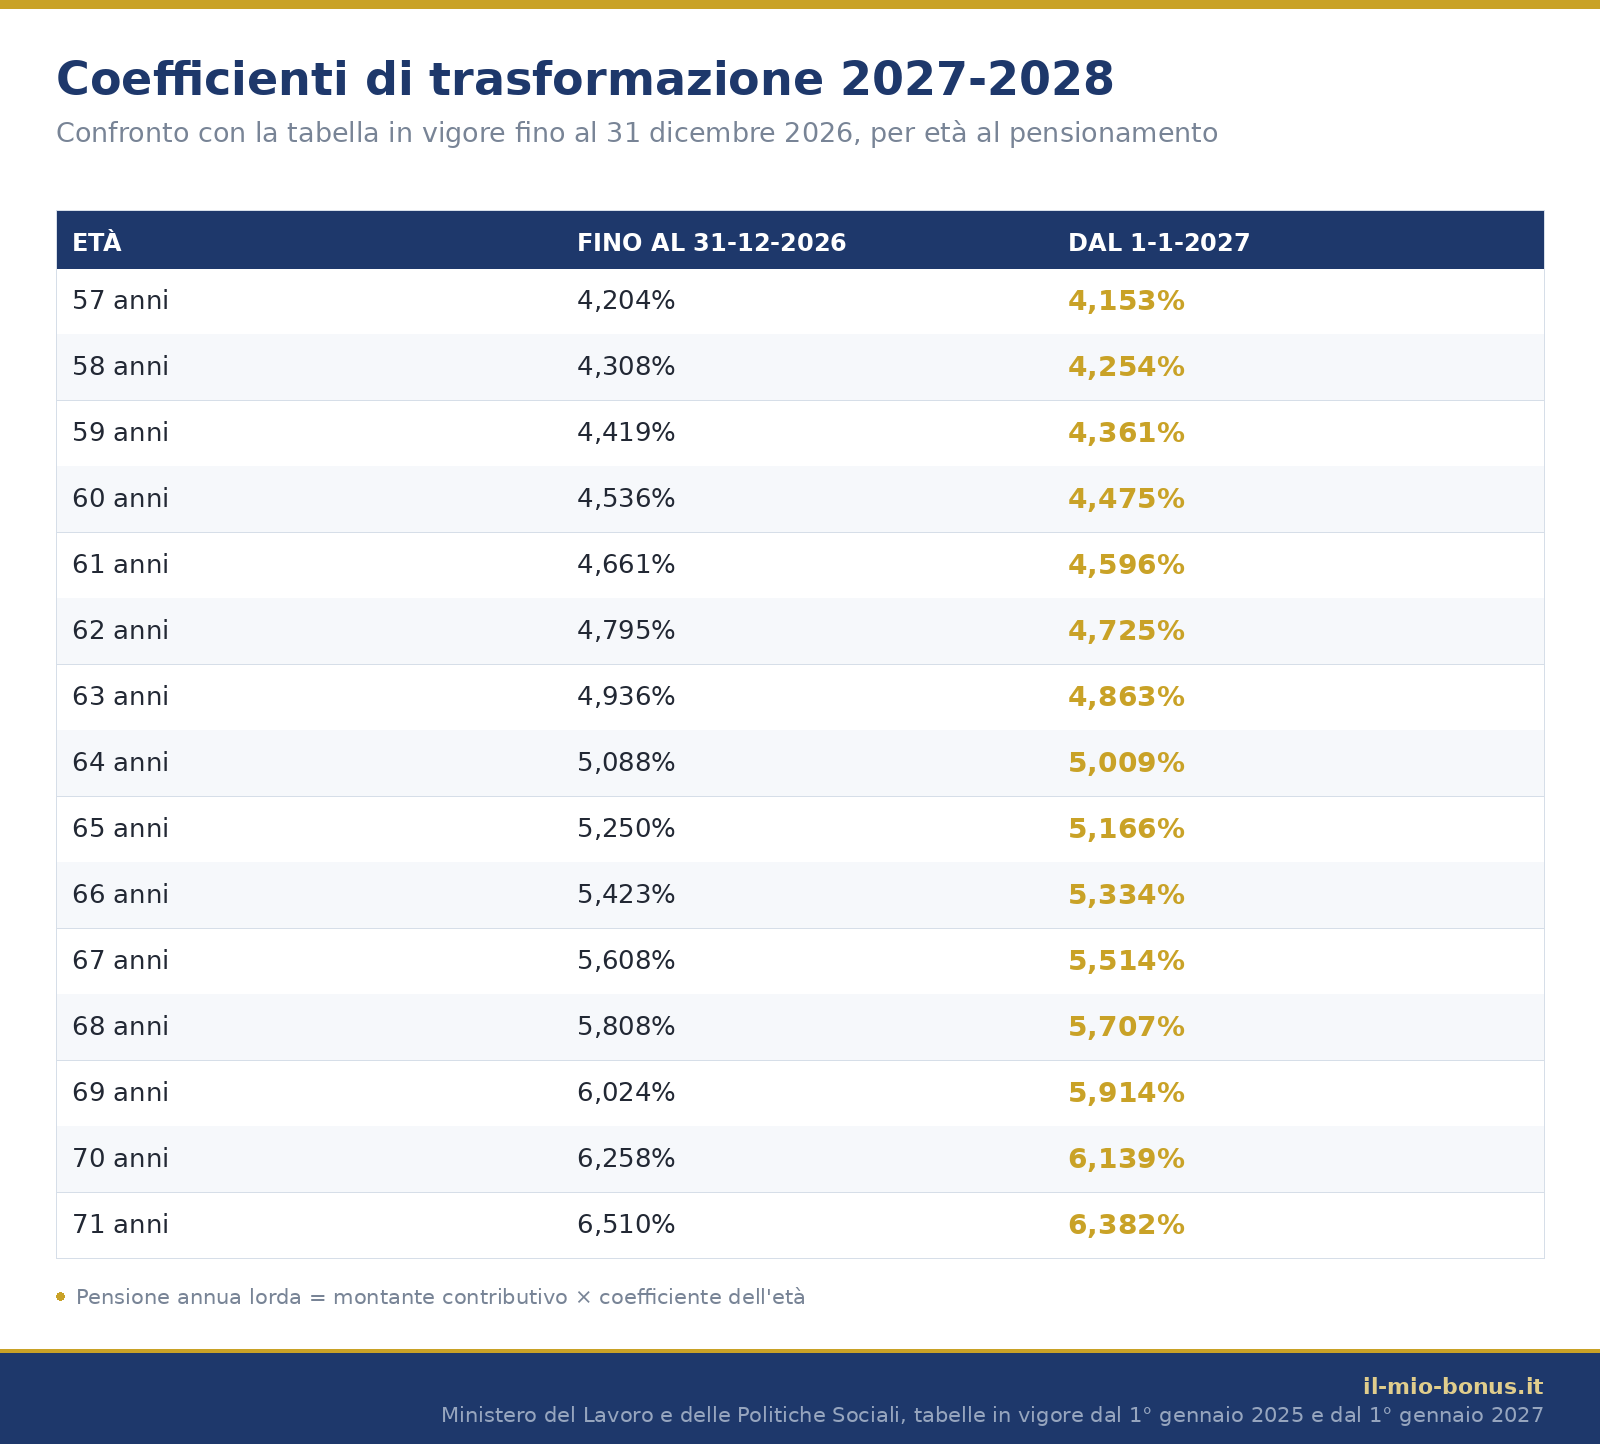
A ottobre 2026 il Ministero del Lavoro, insieme al Ministero dell’Economia, ha aggiornato i coefficienti per chi va in pensione dal 1° gennaio 2027. La nuova tabella vale per il biennio 2027-2028. Nella colonna accanto trovi i valori in vigore fino al 31 dicembre 2026, che restano validi per chi si pensiona entro quella data.
| Età al pensionamento |
Coefficiente 2025-2026 |
Coefficiente 2027-2028 |
| 57 anni |
4,204% |
4,153% |
| 58 anni |
4,308% |
4,254% |
| 59 anni |
4,419% |
4,361% |
| 60 anni |
4,536% |
4,475% |
| 61 anni |
4,661% |
4,596% |
| 62 anni |
4,795% |
4,725% |
| 63 anni |
4,936% |
4,863% |
| 64 anni |
5,088% |
5,009% |
| 65 anni |
5,250% |
5,166% |
| 66 anni |
5,423% |
5,334% |
| 67 anni |
5,608% |
5,514% |
| 68 anni |
5,808% |
5,707% |
| 69 anni |
6,024% |
5,914% |
| 70 anni |
6,258% |
6,139% |
| 71 anni |
6,510% |
6,382% |
Come vedi, il calo riguarda tutte le età. La tabella si ferma a 71 anni: è l’ultima età per cui il Ministero fissa un coefficiente. Conta la data di decorrenza della pensione, non quella in cui hai maturato i requisiti: se la tua pensione parte da gennaio 2027, si applica la nuova tabella.
Importante
Se hai già i requisiti e stai decidendo quando uscire, ricorda che a chi va in pensione entro il 31 dicembre 2026 si applicano i coefficienti 2025-2026, un po’ più alti. Prima di scegliere la data, però, valuta anche gli altri effetti (stipendio, contributi in più, finestre di uscita) rivolgendoti all’INPS o a un patronato.
Quanto cambia la pensione dal 2027: esempi di calcolo
Per capire l’effetto reale prendiamo un montante contributivo di 200.000 € e calcoliamo l’importo annuo lordo con le due tabelle. Sono esempi indicativi: il tuo montante lo trovi nell’estratto conto INPS.
| Età |
Pensione annua lorda con la tabella 2025-2026 |
Pensione annua lorda con la tabella 2027-2028 |
Differenza all’anno |
| 64 anni |
10.176 € |
10.018 € |
158 € in meno |
| 67 anni |
11.216 € |
11.028 € |
188 € in meno |
| 71 anni |
13.020 € |
12.764 € |
256 € in meno |
Il calcolo è montante × coefficiente: a 67 anni, ad esempio, 200.000 € × 5,514% = 11.028 € lordi all’anno con la nuova tabella. La differenza tra le due tabelle sembra piccola in percentuale, ma pesa per tutti gli anni in cui ricevi la pensione. L’esempio mostra poi quanto conta l’età: con lo stesso montante e la nuova tabella, uscire a 71 anni invece che a 64 dà un assegno annuo più alto di oltre 2.700 € lordi, ma lo ricevi per meno anni.
Se la tua pensione è bassa, controlla anche le prestazioni che la integrano: la pensione minima, la maggiorazione sociale e la quattordicesima hanno regole e limiti di reddito propri.
Come si calcola la pensione con il sistema contributivo
Il calcolo si fa in tre passaggi: si costruisce il montante, lo si rivaluta ogni anno e alla fine lo si moltiplica per il coefficiente dell’età.
1. I contributi che formano il montante
Ogni anno al tuo reddito imponibile si applica un’aliquota di computo: per i lavoratori dipendenti è il 33%, mentre per i lavoratori autonomi e le altre gestioni le percentuali sono diverse. La somma ottenuta va ad aggiungersi al montante. Contano anche i periodi coperti da contributi figurativi (ad esempio la disoccupazione) e quelli che puoi aggiungere con i contributi volontari o con il riscatto della laurea.
2. La rivalutazione annuale
Al 31 dicembre di ogni anno il montante viene rivalutato con il tasso di capitalizzazione, che corrisponde alla variazione media quinquennale del PIL nominale calcolata dall’ISTAT (sono esclusi i contributi dello stesso anno). Il coefficiente di rivalutazione non può essere inferiore a 1: se il PIL cala, il montante non si riduce. Non va confusa con la rivalutazione delle pensioni già in pagamento, che segue l’inflazione.
Per l’anno 2026 il tasso annuo di capitalizzazione, calcolato dall’ISTAT e reso noto dal Ministero del Lavoro il 21 ottobre 2026, è pari al 6,3359%: il coefficiente di rivalutazione è quindi 1,063359, contro 1,040445 dell’anno precedente. È il parametro con cui si rivaluta il montante contributivo, non un aumento delle pensioni già in pagamento.
3. Il coefficiente dell’età, anche con i mesi
Alla fine il montante si moltiplica per il coefficiente della tua età. Se al pensionamento hai anni e mesi, il coefficiente si aumenta in proporzione: si prende quello dell’età compiuta e si aggiunge un dodicesimo della differenza con quello dell’età successiva per ogni mese.
Esempio con la tabella 2027-2028: a 67 anni e 6 mesi il coefficiente è 5,514% + (5,707% − 5,514%) ÷ 12 × 6 = 5,6105%. Con un montante di 200.000 € la pensione annua lorda è di circa 11.221 €.
I contributi accreditati li trovi nel
fascicolo previdenziale del cittadino sul sito dell’INPS, dove consulti l’estratto conto contributivo. Se mancano dei periodi, puoi chiederne la rettifica all’INPS con la segnalazione contributiva. Se ti serve un documento con valore certificativo, puoi richiedere l’
estratto conto certificativo (ECOCERT).
A chi si applicano i coefficienti di trasformazione
I coefficienti servono a calcolare la parte contributiva della pensione. Quanto pesano sul tuo assegno dipende da quando hai iniziato a versare:
- Primo contributo dal 1° gennaio 1996: tutta la pensione si calcola con il sistema contributivo, quindi il coefficiente incide sull’intero importo.
- Meno di 18 anni di contributi al 31 dicembre 1995: hai un sistema misto. La parte fino al 1995 è calcolata con il retributivo, quella per gli anni dal 1996 in poi con il contributivo.
- Almeno 18 anni di contributi al 31 dicembre 1995: il retributivo vale fino al 2011, mentre per gli anni di lavoro dal 1° gennaio 2012 si usa il contributivo. Il coefficiente pesa quindi solo su quest’ultima parte.
Le regole di calcolo della parte contributiva valgono in generale per tutti i tipi di uscita, dalla pensione di vecchiaia alle uscite anticipate: cambiano i requisiti per andare in pensione, non il modo in cui il montante diventa assegno. Il calcolo contributivo incide anche sulla pensione di reversibilità, che è una quota percentuale della pensione del familiare scomparso.
Diverso è il discorso dei requisiti di accesso, che non dipendono dai coefficienti. Con l’adeguamento alla speranza di vita previsto dalla legge di bilancio 2026, dal 1° gennaio 2027 i requisiti per andare in pensione salgono di 1 mese (per esempio, la pensione di vecchiaia passa a 67 anni e 1 mese) e dal 1° gennaio 2028 di 3 mesi in totale (67 anni e 3 mesi). Sono previste esclusioni per chi svolge lavori gravosi o usuranti.
Perché i coefficienti scendono e ogni quanto si aggiornano
I coefficienti vengono rivisti ogni due anni dal Ministero del Lavoro insieme al Ministero dell’Economia. Il calcolo si basa sui dati demografici e sull’andamento del PIL di lungo periodo rilevati dall’ISTAT. Quando la vita media si allunga, la pensione va pagata per più anni e il coefficiente scende.
Ecco come è cambiato il coefficiente a 67 anni nelle ultime tre tabelle:
- 2023-2024: 5,723%
- 2025-2026: 5,608%
- 2027-2028: 5,514%
Su un montante di 200.000 €, tra la tabella 2023-2024 e quella 2027-2028 la pensione annua lorda a 67 anni scende da 11.446 € a 11.028 €. Resta il fatto che, nel sistema contributivo, ogni anno di lavoro in più conta due volte: aumenta il montante e alza il coefficiente.
Attenzione
I calcoli di questa guida sono esempi lordi, prima delle tasse, e servono solo a capire il meccanismo. L’importo esatto della tua pensione lo stabilisce l’INPS in base al tuo montante, all’età e alla data di decorrenza: per una stima personale rivolgiti all’INPS o a un patronato.
Come controllare la tua situazione
Prima di decidere quando lasciare il lavoro, conviene fare tre verifiche:
- Controlla il montante: accedi con SPID, CIE o CNS al sito dell’INPS e consulta l’estratto conto contributivo. Verifica che non manchino anni di lavoro.
- Guarda la data di decorrenza: se la pensione parte dal 1° gennaio 2027 in poi, si applica la nuova tabella; se parte entro il 31 dicembre 2026, quella attuale.
- Chiedi una simulazione: un patronato può calcolare l’assegno alle diverse età, tenendo conto dei mesi e delle regole della tua gestione.
Una volta in pensione, l’importo che ricevi ogni mese lo trovi nel cedolino della pensione. Se il reddito resta basso, valuta anche l’assegno sociale e le agevolazioni per gli over 65.
Ultimo aggiornamento: 24 ottobre 2026. Aggiunto il tasso di capitalizzazione 2026 (6,3359%).


